跨境資產移動決策
- 2026-10-24
- 個人稅務
- 謝宗翰


 文章分類最新文章
2026-10-24
2026-10-17
2026-10-10
熱門點閱


跨境資產移動決策
前言
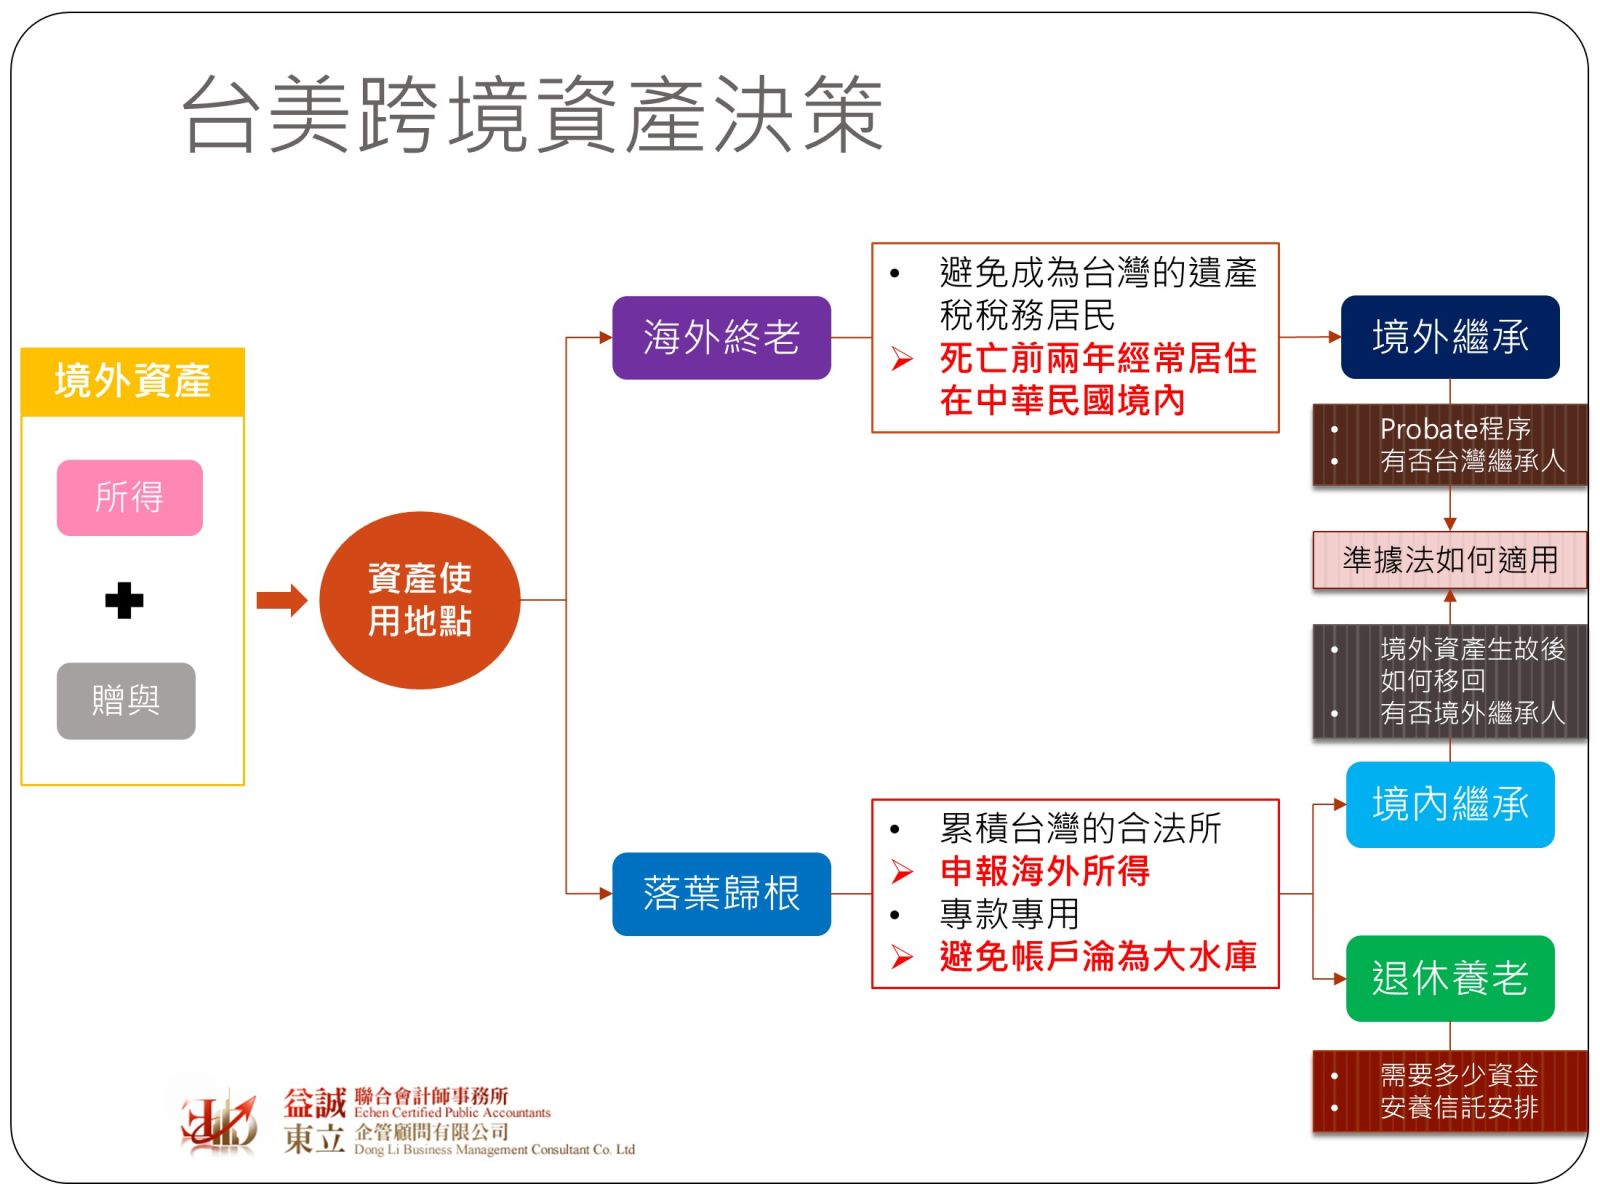
跨境資產傳承近年來已成為財富管理圈的新顯學,背後的原因除了高資產族群想要透過資訊落差極不同課稅區的稅賦差異達到節稅效果外,資產隱藏及地緣政治的風險趨避也都是主要的因素。然而在進行跨境傳承時還是有一個重要的基本命題要先去釐清一個人最後想在哪裡善終。
許多人辛苦工作了一輩子,積攢了大筆的財富,為了節稅而把資產藏到海外去,卻往往到了人生最後階段才開始思考財富存在的目的。近年來有許多長年旅居在海外的華僑,到了退休階段最終選擇回到故鄉,除了落地歸根的思維外,西方國家高昂的物價及醫療費用都使退休後的生活成本大幅提高,回到一個醫療發達又相對便宜的地區對於退休人士來說是一個最務實的選擇,但資產長年在海外累積,最後卻要在台灣使用,這背後所衍生的稅務問題其實不小,所以高資產族群在進行跨境傳承規劃的時候必須要把最後的人生終點在哪裡列入考量。
無論在哪個國家或地區,稅局的查稅邏輯都一樣,那就是所得與資產是否匹配。很多台美雙重國籍人士都知道台灣的所得要併入美國所得申報,但很多人卻忽略了如果本身也是台灣的稅務居民其實美國的所得也同樣需向台灣國稅局申報(屬於海外所得,計入基本所得額)。相對於美國政府可以透過FBAR/FATCA來掌握稅務居民的海外金融資產,台灣國稅局沒有這樣強勢的查稅管道,台灣國稅局往往是在錢真的會回台灣時才會知道有海外所得發生,因此一直以來人們不主動向台灣申報美國所得好像是天經地義的事情。
然而一旦資金匯回台灣,當年度的海外所得申報數如果與匯入金額有很大落差,往往會立刻觸發國稅局選案調查,如果要避免長期累積的海外所得一次實現被台灣國稅局課以重稅,就必須從平時開始就要在台灣稅務單位上建立可靠的海外所得報稅紀錄。
依照稅捐稽徵法的規定,台灣稅務單位的核課期間最長為七年,因此很多人會將海外匯回的資金主張是八年前以上的所得,因為已經過了核課期,所以國稅局不能再對其進行課稅及處罰。這種邏輯雖然說得通,但實務運作上往往很難輕易過關,這是由於資金是所得認列最直接的證據,偏偏人們往往無法證明單一匯入款是哪一天所賺到的所得,因為一般人的銀行帳戶實際上就是一個匯聚各時期所得的大水庫,這也代表除非可以直接證明今天匯入的資金就是 8年前的薪資,否則稅務機關往往不會輕易接受這筆款項是已逾核課期的所得,而即便是這筆所得之前年度也確實申報過,在無法舉證金流的情況下,國稅局仍有可能不會接受這是一筆完稅的所得,換言之最安全的做法就是將未來打算拿回台灣使用的資金做好「專款專用」的規劃。
所謂的專款專用有很多種操作型態,最簡單的方式就是在海外設立一個自己的獨立金融帳戶,這個帳戶的資金平時原則上只進不出,未來從這個帳戶匯回台灣的資金就可以很清楚地證明所得期間在什麼時候,如果帳務持有人將每一筆匯入帳戶的資金都完整申報海外所得,這筆海外資金即使一次性全部匯回台灣大概都不會有什麼問題!
然而平心而論,對一位30-40歲剛在海外站穩腳步的壯年人來說,此時此刻要去想好未來打算在哪個地方善終實在是一件不太實際的事情,每個年齡階段對於傳承及退休的想法都可能不同,所以傳承規劃始終要「定期檢視、動態調整」,而前段所提到的專款專用概念其實也是一種退休規劃,如果仍保有回台灣退休的選項,那其實可以定期檢視要帶多少退休金回台灣,然後每年從收入當中提撥一定的比例放入專戶中,同時向台灣國稅局申報這部分的海外所得。如果選擇僅就存入專戶的資金進行申報,那金流如何進入專戶也要特別注意,如果是直接從同名的其他帳戶轉入,國稅局在檢視資金紀錄的時候可能會懷疑是否還有其他金融帳戶的所得沒有申報。
當人生走到終點站後帶不走的資產通通都變成遺產了,而要在哪個地方把遺產交給子孫也是一門學問。如果決定不回台灣善終,那退休規劃自然無需考慮台灣的部分,此時要去思考的是繼承人是否在台灣?以及本身是否構成台灣遺產稅上的經常居住者?
依據台灣遺贈稅法規定,如果被繼承人是中華民國國民且死亡前兩年經常居住在中華民國境內,對其境內外遺產課徵遺產稅;否則僅就中華民國境內遺產課徵遺產稅。大部分情況下如果已經決定在海外善終了,過世前兩年多半也不會經常居住在中華民國境內,換言之海外的遺產是不需要繳納台灣遺產稅的,但如果繼承人當中有人以台灣為生活中心,那在海外所繼承到的資產很有可能會想移回台灣使用,這種情況下,台灣的繼承人務必要保留好海外遺產的相關法院分配及完稅證明,否則日後匯回台灣時仍有可能被認定是海外所得。
如果已經決定回台灣落葉歸根,人過世時原則上應該會變成遺產稅上的境內經常居住者,被繼承人的全球遺產都需申報台灣的遺產稅,此時要去思考的是海外還留有多少遺產?這些遺產由境內子孫繼承後要如何移轉回來?是否有海外繼承人?
由於稅務資訊的落差,過去放在海外的資產台灣國稅局是很難追查的所以國稅局遺產清冊是不會有海外資產的資訊,換言之,如果繼承人沒有申報,國稅局也不一定會馬上發現,但如果是這種情況未來資產移回來的時候就無法主張是完稅後的遺產還可能面臨補稅加罰的問題。除此之外,近年來由於CRS及跨國租稅協定,已經開始有一些零星的個案顯示台灣國稅局開始有辦法掌握到特定國家的特定資產,例如幾年就有台灣人過世後在紐西蘭及新加坡的房產被當地政府通報回台灣的案例。外國人在台灣要繼承動產原則上沒有太大問題,但依據「土地法」18條之規定,外國人在台灣取得或設定土地權利,以依條約或其本國法律,台灣人民得在該國享有同樣權利者為限,這就是俗稱的「互惠原則」,如果該外國人的母國允許台灣人繼承當地的土地,那這個外國人才有能夠繼承台灣的土地,這邊還要特別提醒,如果繼承人本身非屬中華民國境內居住者,未來處分不動產時原則上將面臨高額房地合一稅(持有期間兩年內為45%,超過兩年為35%)。
跨境傳承其實最麻煩的地方並不是稅務問題,而是遺產分割如果喬不攏所面臨的法律問題。跨境傳承不單涉及到資產配置在不同國家,繼承人的國籍身份可能也很多元,甚至還有很多高資產族群會使用第三地工具(例如小島信託)來進行資產管理,不同的國家有不同的繼承規定,如果繼承人無法達成共識,準據法如何適用以及如何選擇最有利管轄法院提出訴訟都是需要謹慎思考的問題。
要再次強調傳承規劃不應該追求,也不可能追求「一次到位」,雖整體的核心目標可能會一直改變,但無論在哪個時期做規劃,都應該要將「最終去處」列入考量而非只著眼在短期的稅務利益上,否則後續的修正成本可能會相當驚人。