非美籍人士透過美國信託進行跨境傳承決策
- 2026-10-17
- 美國稅務
- 謝宗翰


 文章分類最新文章
2026-10-17
2026-10-10
2026-10-02
熱門點閱


非美籍人士透過美國信託進行跨境傳承決策
近年來跨境傳承議題相當熱門,這種情況常出現於原生家庭來自台灣,子女到美國求學,畢業後留在美國發展並取得身分,隨著父母年齡增加加上子女在美國成家立業需要資金,遂開始計畫將台灣的資產移轉到美國,考量到稅賦及資產安全性,許多人會思考透過信託架構來進行跨境傳承,本篇文章將簡要分析非美籍人士在進行美國信託規劃時應注意的思考方式。
許多人在進行信託傳承規劃時往往會希望在掌控資產的情況下,即能達到資產保全又能夠省稅,然而這兩個目標就信託規劃來說很多時候是相互違背無法同時兼顧的,這是因為信託的原始核心概念是將資產從委託人手中分離出來,交由第三方的受託人按照信託契約內容進行資產管理,在這種架構下,由於資產已不屬於委託人所有,所以能夠避免債權人的追索從而達到資產保全的目標,換言之如果資產繼續由委託人所控制,從法院的觀點來看,這個資產仍屬於委託人所有,自然無法豁免於債權人的追索。不過並非每個家庭都會面臨這種潛在債權人追索的情況,有些家庭本身並無任何債務問題,委託人只是單純希望在自己有生之年仍可管理資產,並且按照自己的意志來決定資產的分配同時達到節稅的效果,這種目標同樣可以透過信託來達成,但上述兩種目標下的規劃邏輯與稅務成本會截然不同,因此在進行規劃時首先要確定傳承的首要目標是什麼。
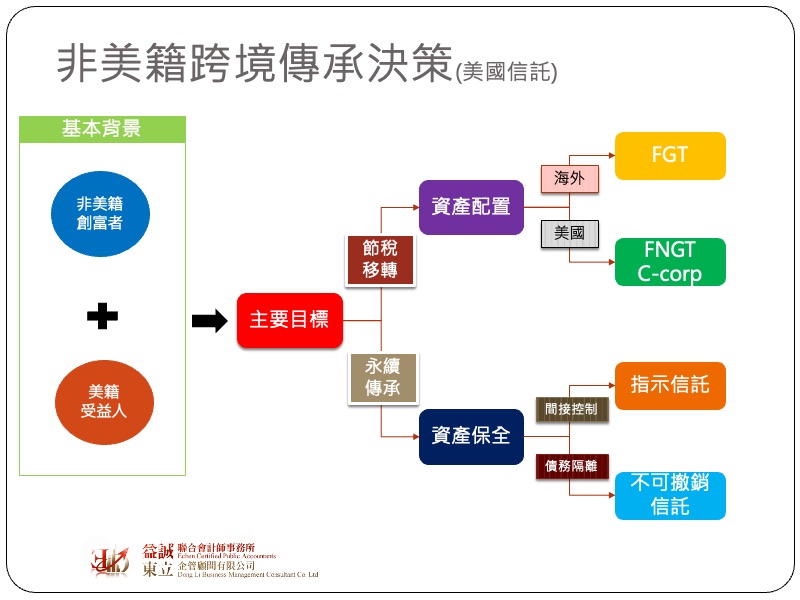
除了大型企業主外,大部分的中產階級家庭比較不會遇到債權人追索的問題,因此多半不需要進行資產隔離的處置,也就是說資產的控制權還是可以保留在自己手上,此時的傳承規劃往往就會以節稅作為主要的目標。由於美國對於稅務居民及非稅務居民的課稅方式不同,因此如果操作得宜,透過「身分差」進行跨境資產移轉確實可以產生不錯的節稅效果。針對非稅務居民,美國稅法僅就位於美國境內的資產及源自美國的所得進行課稅,也就是說外國人在海外的資產增值及贈與通通不會有美國稅的問題。美國稅法要求一個合格的美國國內信託(domestic trust)必須同時符合以下兩個條件:
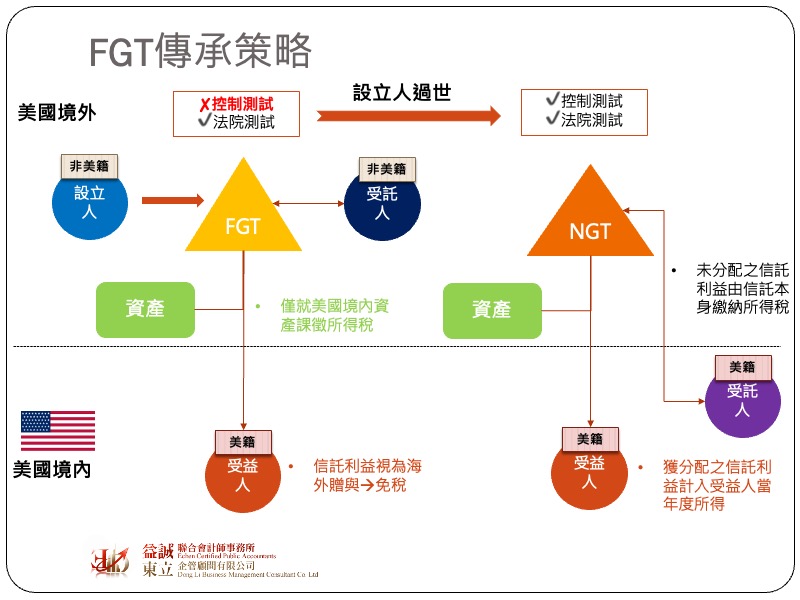
如果這個信託無法同時符合這兩個條件,即便信託本身是按照美國信託法令所設置,在稅法上依然會被認定是一個外國信託(foreign trust)。如果規劃上是希望沒有美國籍的父母想把台灣的資產傳承給有美籍身分的子女,這種建構在美國信託法上的外國信託就是一個很好的工具。
如果委託人繼續保有對信託資產的控制力,在美國稅法上會將這個信託視為「授予人信託(Grantor Trust)」,信託資產當年度所產生的收益都會直接歸屬都委託人身上,但因為這是一個外國信託,而委託人又是非稅務居民,因此只要信託資產不在美國境內,當年度所產生的利益都不會產生美國所得稅的問題。此外當父母透過這個FGT向美國子女(美籍受益人)進行資產分配,原則上視為外國人對美籍人士的境外贈與,同樣不會有美國贈與稅及所得稅的問題。
然而這種架構存在兩個缺陷,首先資產必須完全配置在海外才能避免美國所得稅的發生,換言之資產不能夠買上進到美國去,而必須透過信託進行分配。其次,當非美籍的委託人(授予人Grantor)過世後,這個信託會自動轉換成外國非授予人信託(Foreign Non-Grantor Trsut, FNGT),依照美國稅法之規定,美籍受益人若有收到來自FNGT的之前年度未分配盈餘可能會面臨高額的回溯稅(Throwback Tax)。
要解決這兩個缺陷有以下兩種替代方式:
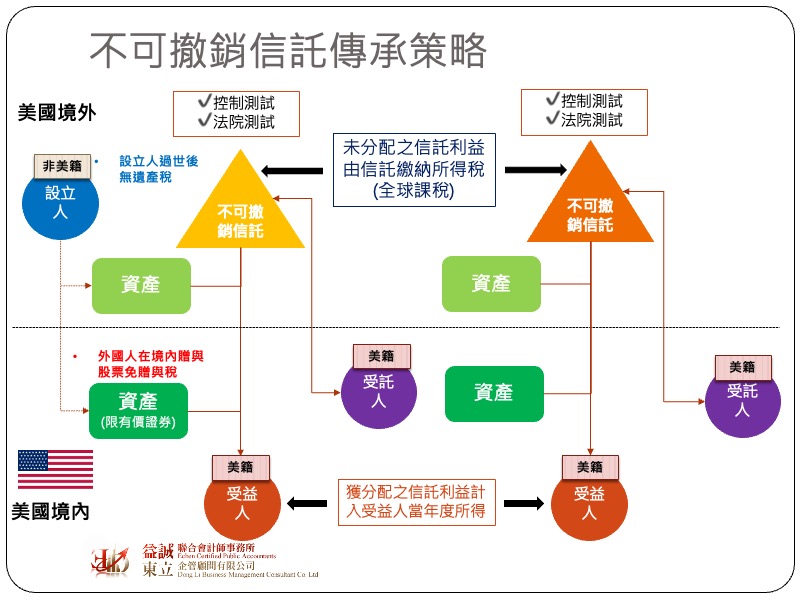
資產保全不一定是要避免債權人追索,也可能是要避免子孫日後分割祖產(ex:台塑王家),這種架構也就是俗稱的「朝代信託(Dynasty Trust)」。由於授予人信託是屬於授予人的資產,通常也會保留信託撤銷的權利,這在稅法上稱為「可撤銷信託(Revocable trust)」,當授予人過世後信託資產會變成遺產課徵遺產稅;反之如果這個信託已不再是委託人的資產,自然也失去撤銷信託的權利,這種信託則稱為「不可撤銷信託(Irrevocable trust)」,當信託設立人過世後不會有遺產稅的問題。絕大多數的朝代信託為了避免子女握有資產處分的權利,會將資產放入不可撤銷信託當中,因為這個信託不屬於遺產,所以子女無法繼承,只能依照信託契約被動接受信託利益的分配。
不可撤銷信託雖然可以避免信託設立人繳納高額的遺產稅,但在信託成立時,設立人必須就移轉到信託內的資產繳納贈與稅,由於外籍人士在美國並沒有遺產稅終身免稅額的適用,如果要避免鉅額贈與稅,放入信託的資產就必須位於美國境外。除此之外,不可撤銷信託本身就是一個獨立的課稅實體,但其稅率級距相當窄小,如果當年度的所得沒有全數分配給受益人,只要當年度的NDI超過USD 16,000就會面臨37%的重稅。
對大多數高資產族群來說都還是希望對資產保有一定程度的控制力,近年來有許多人會去內華達州成立「指示型信託(Directed Trust)」,這種信託架構與BVI的VISTA信託類似,Trustee只扮演形式上的受託人,只負責資產的代持、稅務法律文件的製作及行政工作的執行,但不負責投資及相關分配決策,這部分的工作由信託保護人(Protector)來負責。信託保護人可依照需要成立諸多功能委員會來進行信託資產的管理,而信託設立人則可透過指派信託保護人或參與管理委員會的方式來間接參與信託的管理。然而要特別注意,如果信託設立人保留過多的控制權力,仍可能被法院認定該信託是屬於設立人的遺產,甚至判定這是一個「偽信託」,一旦信託被穿透,不只無法避免債權人追索,原本的稅額隔離功能也可能會失效,因此信託合約的擬定最好事先與專業信託律師及會計師討論。
美國信託依照法令內容及稅務條件,可再進一步細分為數十種的變化類型,礙於篇幅之限制,本文僅就傳承概念進行大方向的介紹,然而無論選擇哪一種信託架構,都必須要先確立最根本的傳承目標,同時也必須了解對信託設立人來說,保留控制權與稅務負擔多半無法同時兼顧,雖然有許多美國州及海外地區提供較傳統信託更彈性的運作架構,但在面對債務追索時,法院還是會從本質上來釐清信託資產的控制權在誰身上,也就是說即使透過複雜的信託架構來實現間皆控制,即便能避免資訊揭露及遺產分配,但仍無法完全保證資產的安全性。