美國Payroll tax體系介紹
- 2026-11-22
- 美國稅務
- 謝宗翰


 文章分類最新文章
2026-11-22
2026-11-18
2026-11-14
熱門點閱


美國Payroll tax體系介紹
有在美國生活及工作過的人都聽過Payroll tax,很多人會直接將它理解成「薪資稅」,但嚴格來說Payroll tax並不是稅法上正式的一個稅種,它比較像是一個多稅種的扣繳體系,只是以薪資做為計稅的基準,這篇文章將簡要向讀者介紹美國Payroll tax的體系。
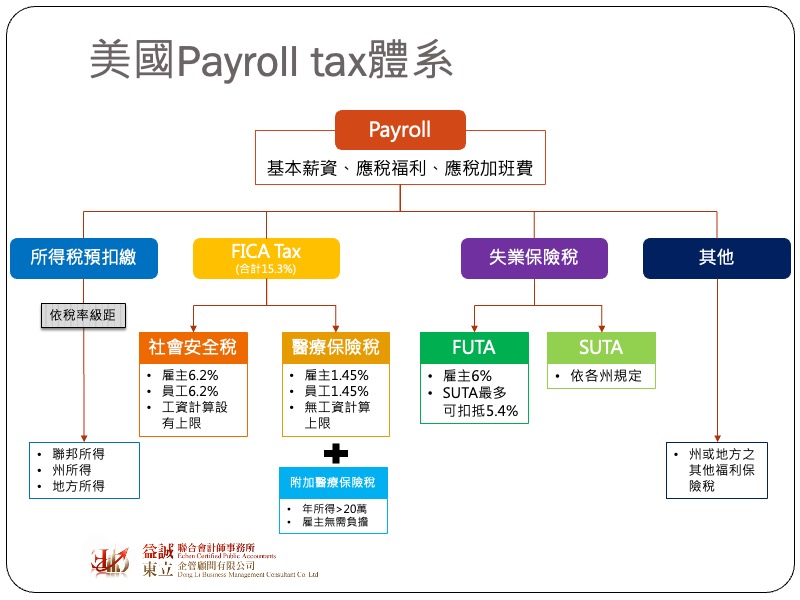
與台灣的勞健保類似,美國的社安相關稅費是直接從個人薪資收入中扣取,所謂的Payroll主要是一個人每月所領取的應稅薪資、加班費及各項福利,而Payroll tax實際上包含了薪資所得扣繳、社安稅、失業保險稅及各項福利稅捐的綜合扣繳系統,因此payroll tax實際上是由以下這幾個稅種所組成:
美國所得稅是採取“pay-as-you-go”,也就是所得發生當下原則上就應該把稅金繳清,但實務上若要這樣執行實在太麻煩了,所以要求納稅義務人採取按季繳納預估稅金(estimated tax),基於這樣的理由,美國薪資所得的預扣並不像台灣是採取定額稅率,而是應該按照個人當年度的適用稅率來計算扣繳稅款。雇主在幫員工進行薪資所得預扣的同時,不單只進行聯邦稅的預扣,也會依照勞務實際發生地點進行州稅的預扣(若該州為免稅州自然就無需扣繳州稅)。
FICA Tax是由社會安全稅(Social security tax)及醫療保險稅(Medicare tax)所組成,這兩種稅都是由雇主及勞工平均分擔,其中社會安全稅的稅率為12.4%(雇主負擔6.2%;員工負擔6.2%);醫療保險稅的稅率為2.9% (雇主負擔1.45%;員工負擔1.45%),兩者合計共15.3%。社會安全稅及醫療保險稅都是依照薪資數來計算,然而當員工的收入超過USD 184,500 (2026)之後,超過的部分就不再課徵社會安全稅,但醫療保險稅則是無論收入多少都必須繳納,除此之外由於美國醫療成本高昂,當個人的收入超過USD 200,000之後(若採MFJ則是收入超過USD 250,000),還需要額外繳納0.9%的附加醫療保險稅(Additional Medicare Tax),這個稅捐雇主無需繳納,但只要員工薪資超過USD 200,000,不論夫妻是否合併申報,都必需先從員工薪資當中進行預扣。
在美國有很多人會自己兼營一些小本生意,這種收入在美國稅法上稱為自雇收入(self-employment income),並且用LLC的方式來經營,由於這類自雇者本身既是老闆又是員工,所以需要全額支付15.3%的FICA Tax,實務上又常稱為「自雇稅(SE tax)」。很多人以為用LLC能夠穿透(pass-through)課稅的方式來節省21%的企業所得稅,但實際上LLC卻還需要額外負擔這15.3%的自雇稅。
另外有一種在美國很常見,也同樣可採穿透課稅的商業組織-S-corp,這種組織就法律層面而言是屬於Corporation的一種,因此股東無需繳納SE tax,但IRS會要求公司必須支付合理的薪資給執行業務的股東,而只要有了薪資,就會產生payroll tax,所以如果S-corp不發薪水給執行業務股東或所發放的薪水明顯低於市場行情,都很容易引起IRS的查核。
美國是一個相當重視勞工權益的國家,因此除了既有的社會安全稅及醫療保險稅之外,法律規定雇主還需幫員工繳納失業保險。一般來說失業保險可分成聯邦失業保險(FUTA)及州失業保險(SUTA)兩種,FUTA的稅率為6%,適用於每位員工全年薪資的前USD 7,000;SUTA的稅率則是依照各州之規定,然而如果雇主全額繳納SUTA,則所繳納之數額最多可抵繳5.4%的FUTA。
不同的州或地方可能還會有額外的福利稅捐需要繳納,例如加州就規定員工需負擔州級別的殘障保險稅(State Disability Insurance, SDI),並由雇主進行代扣。又例如紐約州則提供員工一年最多12週的帶薪家庭假,然而這部分的保險費需由員工全額負擔並由雇主進行代扣。
對一般美國受薪階層來說,每個人幾乎都會有payroll tax,因此美國金融機構、邊境管理局及移民法庭都會把payroll tax繳納紀錄視為判斷一個人是否實際在美國居住且有穩定收入的強力佐證。最後提醒剛到美國的讀者,只要累積40個工作點數(應稅收入達 USD 1,890 即可取得 1 點,每年累積上限為 4 點),就有資格在退休後領取社會安全福利,但前提是必須要有FICA Tax的繳費紀錄,因為工作點數是依照FICA紀錄來累積的。