美國遺產稅規劃須知(二)-外國人申報美國遺產稅程序
- 2026-11-14
- 美國稅務
- 謝宗翰


 文章分類最新文章
2026-11-14
2026-11-12
2026-11-06
熱門點閱


美國遺產稅規劃須知(二)-外國人申報美國遺產稅程序
之前的文章有向讀者介紹過美國遺產稅的申報流程,本篇文章則聚焦在非美國遺產稅稅務居民的申報程序以及如何取得遺產移轉時所需要的稅務證明文件。
非美國遺產稅稅居民通常是指不具有居民身分(Non-resident, NR)且非公民(Non-citizen, NC)的外國人士,而依照美國稅法之規定,在探討遺產稅時是以domicile是否在美國境內作為居民的判斷標準。如果一個外國人符合NRNC,則美國政府僅就該名外國人死亡時在美國境內之財產課徵遺產稅。依據美國稅法之規定,資產是否位於美國境內主要依照下列原則來判斷:
與美國公民計算遺產稅的規定相同,除了NRNC過世時在美國境內之資產外,其生前在美國境內所發生的應稅贈與(adjusted taxable gift)也同樣需計入遺產範圍當中。
依據美國稅法之規定,NRNC僅就贈與美國境內的有形資產(tangible asset)課徵贈與稅(gift tax),換言之如果贈與標的為無形資產(intangible asset),在一般情況下通常不屬贈與稅的課徵範圍,而IRS官網所列舉的無形資產實例為股票及債權。
NRNC的年度贈與免稅額會因受贈人的身分而有差異,如果受贈對象是一般人(非配偶),其年度免稅額比照一般美國公民(2026年:USD 19,000);如果受贈對象是具有美國公民身分的配偶,可享有婚姻無限免稅額(Unlimited Marital Deduction),但如果配偶並不具有美國公民身分,則僅享有配偶年度特別免稅額(2026年:USD 194,000),當NRNC之有形資產贈與超過年度免稅額的部分就必須要填報form 709-NA並繳納贈與稅。
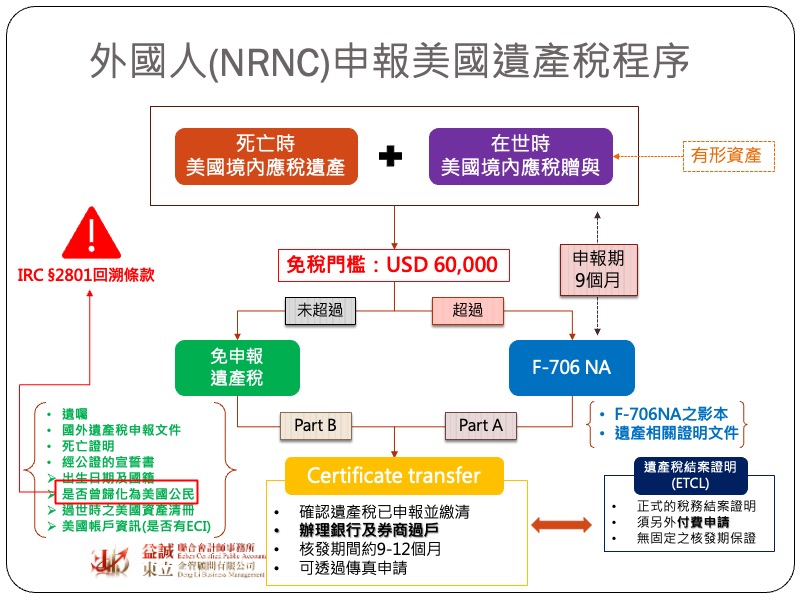
NRNC過世後是否需進行遺產稅的申報取決於遺產及生前應稅贈與之合計數是否超過NRNC之免稅門檻(2026年:USD 60,000),如果有超過則需在NRNC過世後的九個月內填報Form 706-NA完成遺產稅的申報及繳納;若合計數未超過免稅額則可免辦理Form 706-NA之申報。
讀者切勿以為只要遺產不夠多就不用擔心遺產申報的問題,對於NRNC來說最麻煩也最實際的問題是遺產如何辦理過戶。當NRNC過世後,美國金融機構原則上會凍結其帳戶內的資產,如果繼承人要辦理過戶必須要取得IRS所核發的「移轉證明(Certificate Transfer)」。這份文件最主要是確認NRNC之遺產稅已經完成申報及繳納,金融機構原則上要看到這張Certificate Transfer才會同意辦理資產過戶,而移轉證明是需要透過申請才能夠取得的並不是自動核發。如果NRNC的遺產有進行申報,因為相關的佐證資料(包含死亡證明、遺產清冊等)在申報遺產稅時就已經遞交給IRS了,因此申請移轉證明時會相對簡單,只需將Form 706-NA影本及申報 Schedule A 財產所使用的所有附加表格遞交給IRS即可完成(Part A程序),待IRS完成遺產稅審查確定沒有欠稅後就會核發。然而如果NRNC不需申報遺產稅,則申請Certificate Transfer就會複雜很多,申請人必須提交以下資料給IRS:
依據IRS官網所公告的作業時間,如果是採Part B程序(無須申報遺產稅)申請,整個作業期程約需12-18個月。
實務上很多人會把Certificate Transfer與遺產稅完稅證明畫上等號,但在美國稅法當中遺產完稅證明其實有另外的文件,稱為”Estate Tax Closing Letter, ETCL”,這份文件是用來證明整個遺產稅案件已經結案,但由於IRS不會主動核發任何結案證明給納稅義務人,因此ETCL同樣也是需要另外申請,而且這個申請是需要另外付費的( 2026年:USD76)。相較於Certificate Transfer僅核發給NRNC,無論是美國公民或外國人都可以申請ETCL。目前ETCL 的核發時間並無固定保證,依 IRS 官方資訊之建議至少在 Form 706 或 Form 706-NA 申報九個月後再提出申請。
在台灣報稅後都會收到國稅局寄發的「核定通知書」,但在美國報稅過程中,IRS一般情況下不會主動告知申報結果,不過納稅義務人可以透過個人的IRS account來查詢申報案件的處理狀態。對於居住在美國境外的NRNC,其過世後的遺產繼承往往是件相當麻煩的問題,除了可能面臨高額遺產稅之外,還可能面臨Probate程序(不同州對於遺產驗證的規定不盡相同)。依照IRS的規定,如果NRNC過世後有美國法院任命的遺囑執行人(Executor)或遺產管理人(Administrator),則受管理的遺產在辦理過戶時原則上無須取得Certificate Transfer,否則都需要另外申請該文件來辦資產過戶。
另外有一點相當重要,為了避免美國公民透過放棄國籍來規避美國稅賦,美國稅法中有相當著名的「棄籍稅(Expatriation tax)」,然而棄籍稅不單規範所得稅,同樣也包含到遺產及贈與稅。依照IRC §2801之規定,符合規定的Covered Expatriate在棄籍之後,如果有生前贈與或生後遺贈資產給美國受益人,需就相關贈與或遺贈超過當年度贈與面稅額之部分按遺產及贈與稅之最高稅率(40%)對受贈人課徵移轉稅,而收到上述贈與或遺贈之受贈人需在年度結束後的18.5個月內填報Form 708並完成相關稅款之繳納。
透過身分差進行跨境資產移轉是近年來相當流行的節稅手法,但在進行規劃時除了考量節稅效益之外,還需要去思考人過世後的資產轉移成本,就目前實務上NRNC的繼承人從申報遺產稅到取得Certificate Transfer,至少要耗時9-24個月,這代表資產可能會被凍結在美國1-2年,如果要透過遺產管理人來進行Certificate Transfer之豁免,就必須要提前進行規劃及安排,而相關增加的成本也可能會對最終的節稅效益產生影響。