美國遺產規劃須知(一)-基本概念
- 2026-11-06
- 美國稅務
- 謝宗翰


 文章分類最新文章
2026-11-06
2026-11-01
2026-10-24
熱門點閱


美國遺產規劃須知(一)-基本概念
美國與台灣都是有遺產稅的國家,然而我們所認知的「遺產稅」在美國實際上可再區分成”Estate tax”及“Inheritance tax”兩種,Estate tax是屬於聯邦層級的稅種(部分州也有自己的Estate tax),針對遺產總額來核課;Inheritance tax更精準的翻譯應該稱為「繼承稅」,這屬於州層級的稅種,主要針對個別繼承人所繼承到的遺產來課稅(納稅義務人為個別繼承人)。除此之外,遺產的分配實際上是屬於州法院的職責,因此不同的資產分配還必須符合各州繼承法令的規定。
美國遺產稅的稅務居民定義與所得稅不同,除了美國公民為當然的遺產稅稅務居民之外,判斷是否為遺產稅之稅務居民主要取決於美國是否為被繼承人的domicile,並以下兩個要素作為判斷的依據:
所謂的「意圖居住」在客觀認定上可從被繼承人在美國是否有永久住宅、主要經濟重心(工作或資產配置)、家庭連結及社會關係是否主要在美國。
如果成為美國遺產稅的稅務居民,其遺產稅的課稅範圍為美國境內及境外之全部遺產,同時可享有完整的遺產及贈與終身免稅額(2026年:USD 1500萬);若非美國遺產稅的稅務居民,雖僅就美國境內資產課徵遺產稅,但也只有USD 60,000之遺產稅免稅額。
當人過世後,資產要進行移轉原則上必須透過遺產驗證法庭(Probate court)來進行,這個程序稱為遺產驗證(Probate)。如果被繼承人生前留有遺囑(will),則遺產驗證法庭必須要確認這份遺囑的真偽;如果沒有留下遺囑,則遺產驗證法庭要決定哪些人有資格繼承這些遺產,因此整個遺產驗證程序主要包含了決定繼承人、統計遺產總額、清債各項債務(包含遺產稅)、進行遺產之分配,這整個程序可能除了耗時、昂貴之外,由於需要清償債務,所以必須要進行遺產之公告,這可能也會侵害到被繼承人及受益人的資產隱私。除此之外,由於遺產驗證是屬於州政府的權力,且各州的繼承規定都不同,所以如果資產散佈在不同州,則資產所在地之州也會需要進行額外的遺產驗證程序(Ancillary probate),這代表整個分配時程會變得更加複雜,因此如何避免遺產驗證程序是遺產規劃上相當重要的一個課題。然而如果財產之移轉是依據合約來進行,則該財產移轉可豁免遺產驗證程序,因此透過信託、有指定受益人的人壽保險、年金合約、退休金帳戶及死後指定給付銀行帳戶(Payable on death, POD)進行移轉的遺產可免除遺產驗證法庭的監管。
很多人以為可以透過共有帳戶或共同財產來避免遺產稅,這是一個相當常見的錯誤迷思。共有財產無論是在台灣或美國,在計算遺產稅時都還是必須計入遺產總額當中課稅,除非共有人能夠清楚區分財產的歸屬比例(哪些是屬於生存者),否則共有財產是無法自遺產中排除。
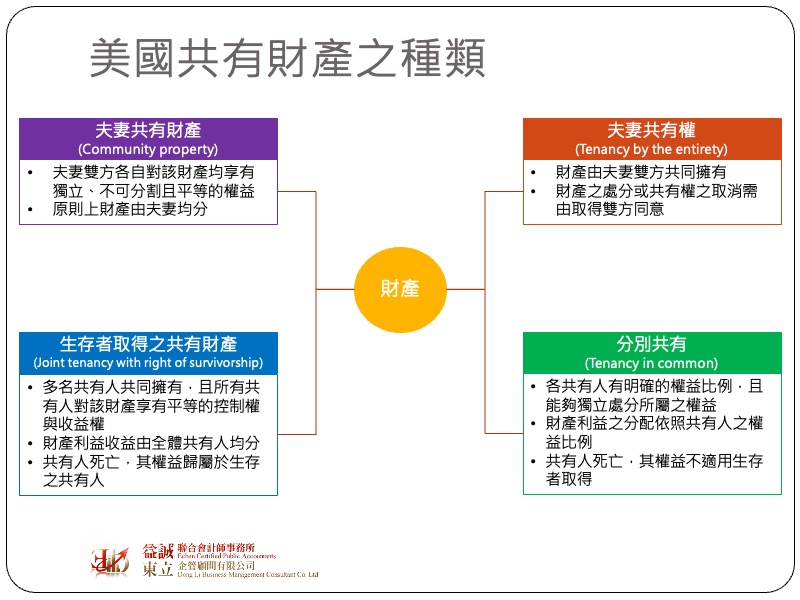
在進行遺產規劃時,共有財產可進一步細分爲以下四類:
共有財產在遺產規劃上主要的功能在於透過確定財產之歸屬來達到免除遺產驗證程序(probate),讓繼承人或財產共有人能夠盡快取得相關資產,像是「夫妻共有權」(tenancy by the entirety)是一種資產保護策略,在美國部分州,由夫妻雙方以「夫妻共有權」形式持有的住宅、其他不動產或其他資產,可免受夫妻各自個人債權人的追索;但若債權人同時針對夫妻雙方(即共同債權人),則此類資產無法獲得上述保護。
為了避免人民透過死亡前不當贈與來規避遺產稅,美國也有類似台灣「擬制遺產」的概念,依據Section 2035之規定,以下三種類型的資產移轉必須計入被繼承人的遺產總額當中:
依據IRC §2042之規定,人壽保險理賠金在以下兩種情況下,應計入被保險人之遺產:
由於Incidents of Ownership包含了變更受益人、保單解約權、保單質借權、保單轉讓權等,因此可以理解成如果要保人本身也是被保險人,則當被保險人過世,這張保單的理賠金必須計入遺產當中,而為了避免巨額的保險給付日後變成遺產,實務上會利用不可撤銷人壽保險信託(ILIT)的方式來進行安排,而在進行規劃時要特別留意Section 2035之規定。
依據美國稅法之規定,人過世後的9個月內必須要完成遺產稅的申報及繳納,但如果無法在期限內完成申報,可透過Form-4768將申報期展延6個月,但申報延期不代表繳稅期限也自動延後。若符合 IRC §6161 的規定,可以另外申請繳稅延期;若遺產符合 IRC §6166 的 closely held business 條件,也可能適用遺產稅分期繳納制度。
美國的遺產稅稅表為Form-706,遺產稅的計算流程如下:
如果被繼承人之配偶也是美國公民,則分配給生存配偶的部分可全數自遺產當中排除,而捐贈給慈善機構之慈善捐贈同樣也可自遺產當中排除,然而要特別注意,原則上慈善機構僅限於美國境內,且必須是符合Section 501(c)(3)規定之慈善機構。
美國的贈與稅免稅額是每個受贈人每年USD 19,000 (2026),超過的部分贈與人可選擇直接繳納贈與稅或是提前使用遺產稅的終身免稅額,不過無論是否提前使用終身免稅額,在計算遺產稅稅基時都必須將生前贈與的部分加入,差別在於如果已經提前使用終身免稅額了,則計算遺產稅時的免稅額(Basic Exclusion Amount)就會變少,這邊要提醒的是遺產稅的免稅額並非直接從遺產稅稅基中扣除,而是要換算成相對應的遺產稅稅(Applicable Credit Amount)額,作為稅額扣抵,從應納遺產稅當中扣除。
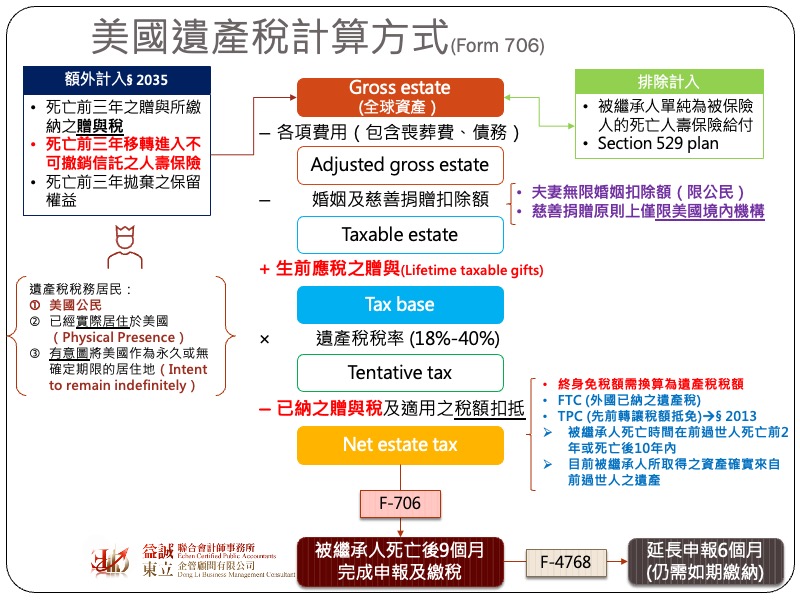
美國遺產稅的稅務居民都享有遺產及贈與稅申免稅額,而這個免稅額如果沒有使用完,可移轉給生存配偶使用,這個機制稱為”Portability”,但前提是生存配偶必須是美國公民才可適用。除此之外,免稅額移轉並非自動發生,而是必須在申報Form-706時,主動申報移轉未使用的免稅額(Deceased Spousal Unused Exclusion, DSUE),該免稅額才會移轉給生存配偶,如果錯過申報期,那未使用的免稅額就會自動失效。但對於原本沒有申報義務的遺產,符合 Rev. Proc. 2022-32 的條件時,可以在死亡後五年內補辦簡化的 Portability Election。
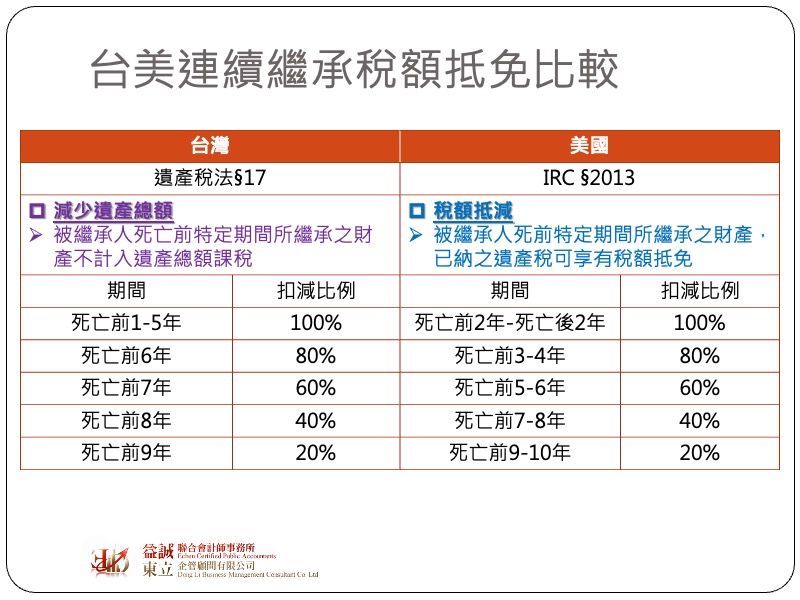
台灣遺贈稅法中有規定被繼承人死亡前5年內繼承的財產,不計入遺產總額課稅,及死亡前6年至9年內繼承的財產,可以按年遞減扣除遺產價額,美國稅法中也有類似之條款,在稅法§ 2013有規定,若被繼承人(Current Decedent)在另一位先前過世者(Prior Decedent)死亡前 2 年到死亡後 10 年內繼承了該人遺產,且該遺產曾繳納過遺產稅,則現行被繼承人的遺產稅可以享有稅額抵免。與台灣遺產稅法規定相同,美國的抵免比例依兩次死亡的時間間隔逐年遞減,並須符合 IRC §2013 的計算及抵免上限規定。
由於生前的應稅贈與必須計入遺產稅稅基中,因此台灣常使用的「分年贈與節稅策略」在美國並不適用,除此之外,由於在美國出售受贈資產時,計算資本利得之成本基礎是按照贈與當時的調整後帳面價值,而出售遺產的成本基礎則是繼承當時的市價,加上美國遺產稅有免稅額相當高,因此實務上多半會將具有增值效果的資產留在遺產當中。
相較於台灣在遺產稅上之規劃著重在節稅或是稅源預留,美國因為免稅額較高加上人壽保險並無法完全免納遺產稅,所以遺產規劃上更注重在透過信託或是其他法律架構讓資產分配更安全,並幫助繼承人更簡單快速地取得遺產。