美國非授予人信託課稅機制
- 2026-11-01
- 美國稅務
- 謝宗翰


 文章分類最新文章
2026-11-01
2026-10-24
2026-10-17
熱門點閱


美國非授予人信託課稅機制
何謂非授予人信託
在美國稅法規定中「非授予人信託(Non-Grantor Trust, NGT)」是指信託所得非推定為信託設立人(Settlor)之信託,這種信託在本質上是一個課稅實體,因的納稅義務人推定為信託本身或是實際獲得信託利益之受益人。
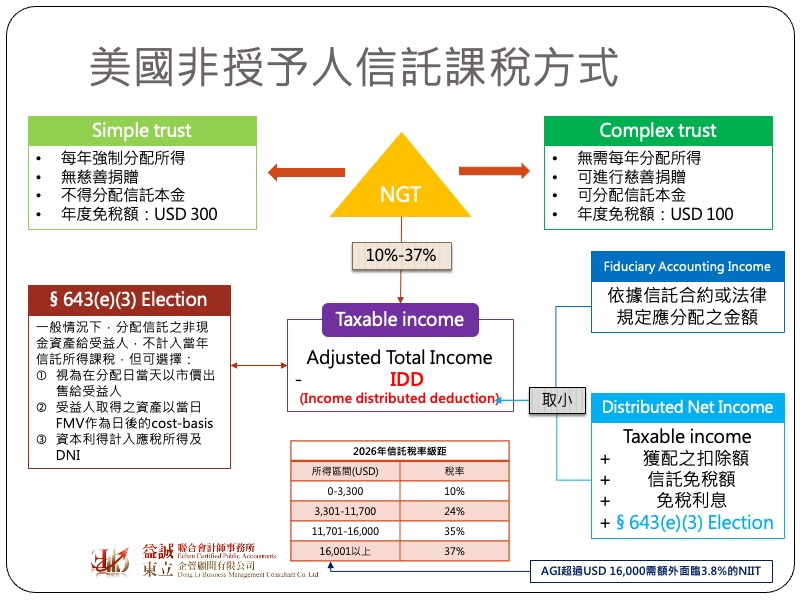
非授予人信託在稅法上又可分為「簡易信託(Simple trust)」 及「複雜信託(Complex trust)」兩種,其中簡易信託需符合以下要件;
而任何沒有同時符合上述條件之信託即為複雜信託,換言之複雜信託的年度所得不一定要全數分配給受益人。
非授予人信託是採取「半導管(semi-conduits)」方式課稅,原則上信託本身是一個課稅實體,但如果信託利益有實際分配到受益人身上,則歸屬於受益人的信託利益由受益人繳納所得稅,因此我們可以把非授予人信託的課稅所得表達為:課稅所得=調整後之總所得-免稅額-分配所得扣除(Income distributed deduction, IDD)。與個人相同,稅法同樣給予信託年度免稅,若信託是簡易信託,其免稅額為USD 300;若為複雜信託其免稅額為USD 100。
非授予人信託的課稅級距共分為四級,分別為10%, 24%, 35%及37%,且每個稅率級距非常小,若依照2026年的稅率級距來看,只要年度課稅所得超過USD16,000就會面臨37%的最高稅率。除此之外,非授予人信託在計算所得稅時還會面臨NIIT(淨投資收入稅)的問題,依照稅法規定,NIIT是以下兩者取其小的部分,額外課徵3.8%的所得稅:
依據2026年稅法之規定,只要信託當年度的AGI (adjusted gross income)超過USD 16,000,信託當年度的投資收入(諸如股息、利息、資金、年金等收入)如果沒有全數分配,就可能面臨額外3.8%的所得稅。
許多人會以為IDD就是指信託當年度分配給受益人的利益,但實際上IDD是信託在計算自身應稅所得時,依稅法規定得以扣除的金額。又由於信託實際分配給受益人的所得可能包含免稅收入之所得,這類所得由於本質上就是免稅,因此在計算IDD時亦需要進行稅務調整,而稅法規定IDD是由以下兩種分配金額中取其小者認列:
DNI的計算公式為:DNI=應稅所得+受益人獲分配之扣除額(Distributed deduction)+信託免稅額+免稅利息+§ 643(e)(3) Election之調整。
如果當年度信託實際分配給受益人的金額大於DNI,則超過的部分視為信託本金的返還,不會視為受益人的應稅所得。
一般情況下,當非授予人信託分配非現金資產(例如:房屋及土地)給受益人時,不會視為應稅的資產處分,而是當成信託「贈與」資產給受益人,而依據美國稅法的規定,受贈人取得受贈資產不會衍生所得稅,而日後受贈人如果處分該筆受贈資產,其成本基礎(cost-basis)則回歸到贈與人贈與當時的帳面成本(Adjusted basis),換言之,該受贈資產的未來增值所得稅將完全由受贈人來繳納。
然而稅法§ 643(e)(3)允許信託可選擇在信託分配非現金資產給受益人時依照分配當時的公允價(FMV)先行計算損益(視同信託把資產賣給受益人),該處分利益可計入DNI當中(但處分損失不可計入),同時受益人的成本基礎也將轉為分配當時該資產的公允價值(若公允加值低於帳面價值,則以帳面價值為準)。§ 643(e)(3) Election提供納人一個彈性的稅務規劃選項,如果預估某項非現金資產具有未來增值效果,那可選擇在受益人年度所得較低的的年份進行該非現金資產的分配,藉由墊高成本的方式來降低未來實際處分時的資本利得稅,但也要特別留意,§ 643(e)(3) Election須經IRS核准,且一經核准後就不能撤銷,而只要當年度有做§ 643(e)(3) Election,所有的非現金資產都必須按照這個方式來計稅。
美國非授予人信託是否課徵所得稅原則上取決於當年度的信託利益是否分配給受益人,如果信託利益已經分配給受益人就由受益人來繳納所得稅;沒有分配出去的部分才由信託來繳納所得稅,針對當年度沒有分配出去的信託利益,因為已經被課過稅了,所以稅法上會將這些完稅後的信託所得視為信託本金的增加,日後如果有分配屬於之前年度的完稅利益,會被當成信託本金的返還不再對受益人課徵所得稅。
就概念上來說,台灣信託的課稅原則雖與美國類似卻又不完全相同,這是因為台灣信託是完全遵循「導管理論」來進行課稅,所以台灣稅法並不將信託視為一個獨立的課稅實體,而是針對最終受益人進行信託所得之課稅,換言之美國的非授予人信託可以理解為台灣的「他益信託」,而信託期間所產生之所得則是對受益人課徵所得。然而如果受益人不特定或尚未存在,因為暫時不知道受益人是誰,此時將以受托人為納稅義務人,就信託所得課徵20%的所得稅,未來分配給受益人的信託利益雖不再對受益人重複課徵所得稅,但會在實際分配或受益人確定時視為委託人對受益人之贈與而課徵贈與稅。
非授予人信託是假定信託利益非屬於設立人的財產,因此規劃架構通常是以達成設立人的資產保護及債務隔離為主要目標,為了避免債權人追索,受益人一般不會是設立人本人或其配偶,但由於非授予人信託的課稅級距跳升非常快,所以如果想將信託利益完全留在信託當中會直接面臨高額的所得稅,同時有很高的機會還會面臨NIIT的疊加,這是規劃過程中必須審慎思考的問題。