大陸人民在台灣繼承遺產限制
- 2026-11-12
- 其他財經
- 謝宗翰


 文章分類最新文章
2026-11-12
2026-11-06
2026-11-01
熱門點閱


大陸人民在台灣繼承遺產限制
兩岸分治雖然已超過一甲子,但畢竟在文化上系出同源,從三十年前兩岸開放探親觀光後,兩岸經貿交流頻仍,許多台商到大陸發展也在當地結婚生子,而自大陸改革開放後,也有越來越多人到海外留學或發展事業,於是許多台灣留學生也在美國或歐洲與來自大陸的留學生結婚,許多人並沒有因為娶了台女或嫁給台男而放棄陸籍身分,未來當其中一方過世後,勢必會面臨台灣遺產繼承的問題。由於兩岸關係特殊,所以台灣法令對於大陸人民在台繼承遺產也有諸多限制,本文將簡要說明相關之規定。
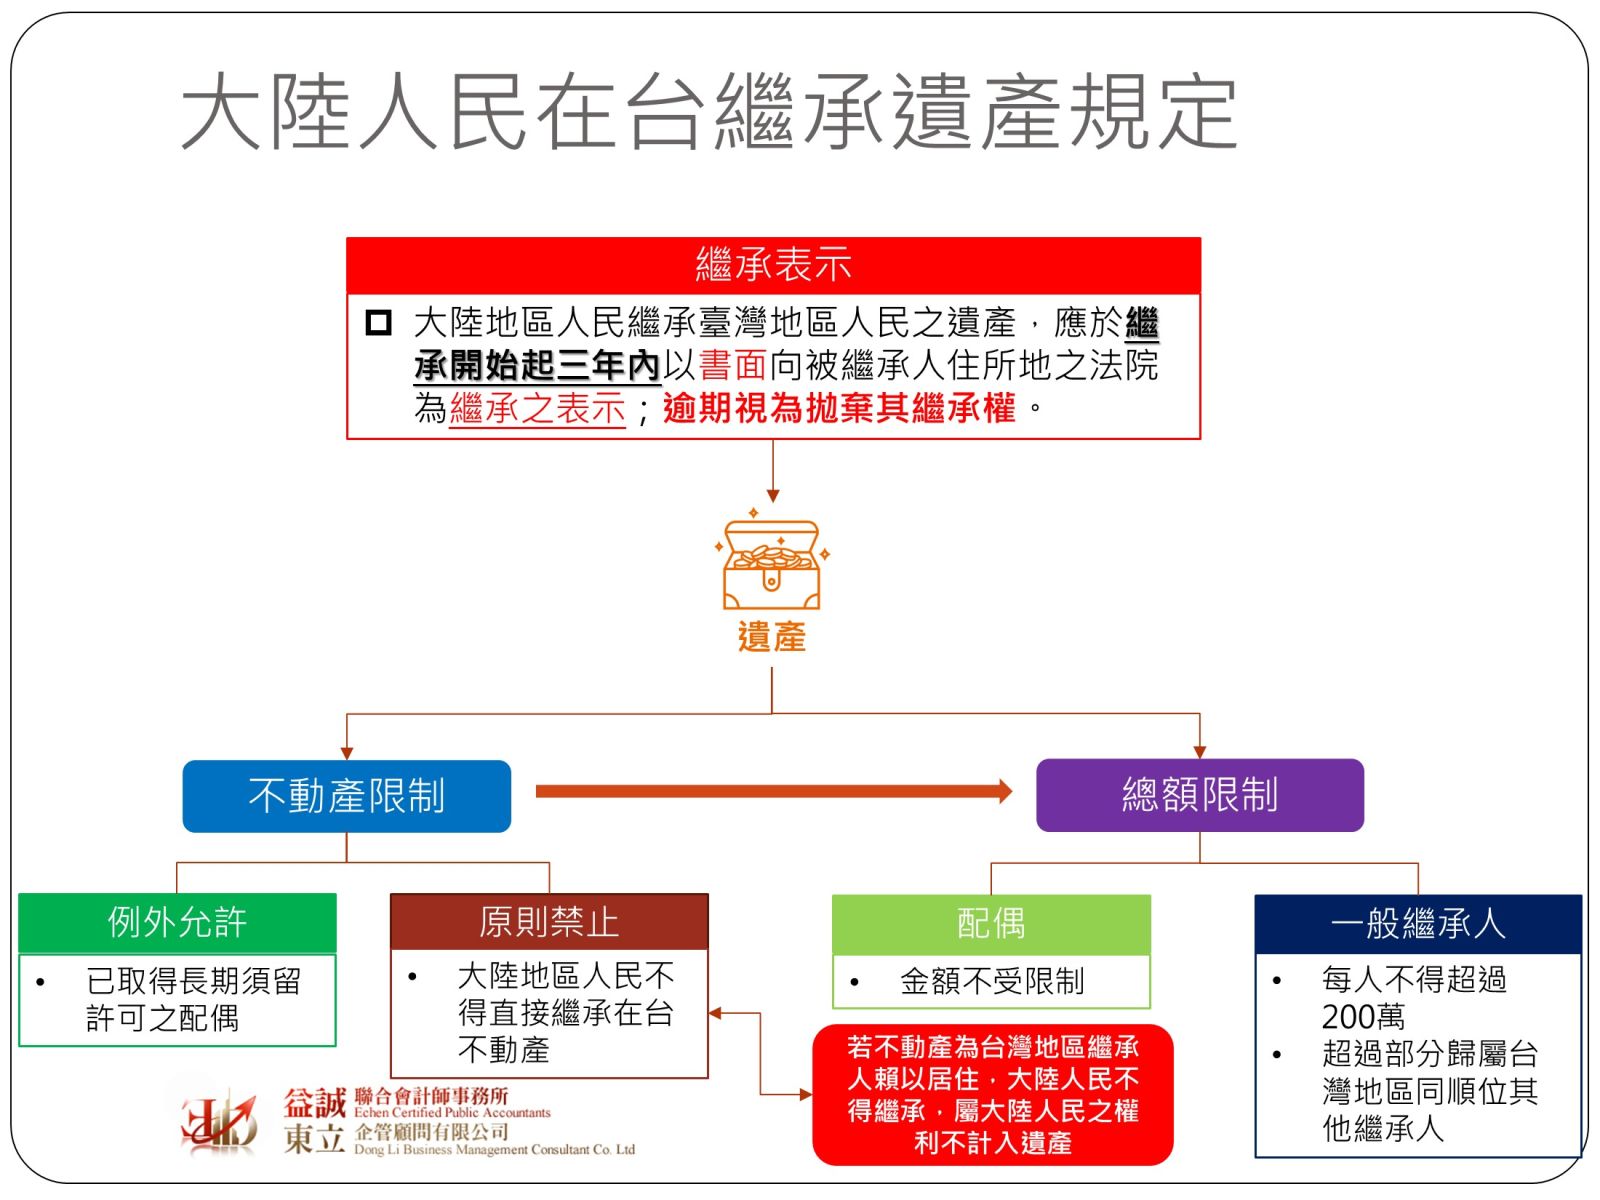
大陸地區繼承人並不是當然繼承台灣地區的遺產,依據兩岸人民關係條例66條之規定:大陸地區人民繼承臺灣地區人民之遺產,應於繼承開始起三年內以書面向被繼承人住所地之法院為繼承之表示;逾期視為拋棄其繼承權。換言之,如果台灣人民過世後,有大陸的繼承人,但如果該繼承人沒有主動向台灣法院做繼承的意思表示,該繼承權並不會自動生效。
在遺產繼承方面,兩岸人民關係條例67條規定每個大陸地區繼承人最多只能繼承200萬的台灣地區遺產,超過的部分則歸屬於台灣地區同順位的其他繼承人,這條規定不受遺囑的限制,也就是說即便遺囑載明大陸人民可以繼承的遺產超過法定限額的部分,不得依該遺囑安排取得。
另外依照土地法18條之規定,外國人在台取得土地原則上須符合對等原則,而兩岸關係人民條例67條第四項則規定大陸地區人民原則上不能夠直接繼承台灣的不動產,如果遺產當中包含不動產,那必須要將歸屬於該大陸地區人民之權利部分折算為其他資產進行給付,但如果該不動產為台灣地區繼承人「賴以居住」之場所,法律甚至規定大陸地區人民「不得」繼承,而這部分原屬於大陸地區人民的權利亦不計入遺產。
遺產限額的規定對於陸籍配偶有例外原則的適用,如果繼承人為陸籍配偶,則繼承金額不受總額200萬之限制,同時如果該陸籍配偶已經取得在台灣長期居留之准許,亦可繼承台灣地區之不動產,但如果該不動產為其他台灣地區繼承人賴以居住之場所,該陸籍配偶仍舊不能繼承。另外如果陸籍配偶有繼承取得土地法17條所規定之各類土地(林地、漁地、狩獵地、鹽地、礦地、水源地、軍事要塞區域及邊境土地),必須在辦理繼承登記完畢之日起三年內出售與本國人,逾期未出售者會被國家公開標售。
由於兩岸人民關係條例為特別法,基於特別法優先於普通法之概念,在繼承規定上除非兩岸人民關係條例沒有明定才回歸民法,否則都要優先適用兩岸人民關係條例。因此要繞過這個特別法對繼承的束縛,就必須讓資產變成非屬遺產的權利,實務上最容易做到的方式就是透過保單安排。被繼承人生前先用自己的資產購買以自己為被保險人,陸籍親屬為生故受益人的保單,當被繼承人過世後,保單之死亡保險給付並非遺產,因此也不受200萬之限制。
然而透過保單進行傳承安排仍要注意國稅局實質課稅的相關規定,像是「高齡投保」、「密集投保」、「購買沒有保險效果的保單」等態樣都很容易被國稅局認定是遺產進而補課遺產稅。但這邊也要特別強調,國稅局實質課稅原則僅是在稅務上將非屬遺產的資產視為遺產進行課稅,但保險給付本質上仍非遺產,所以不受兩岸人民關係條例的限制。
雖然兩岸人民關係條例禁止大陸地區人民直接繼承不動產,但並未禁止間接持有,換言之如果該台灣地區不動產是由公司法人所持有,而大陸地區人民繼承該公司法人之股權,法律並未直接禁止之,但仍需符合兩岸人民關係條例72及73條關於大陸地區人民投資台灣公司之規定,同時相關繼承亦須向經濟部投資審議司辦理申請許可報備。除此之外,依照兩岸人民關係條例69條之規定,大陸地區人民在符合規範的情況下是可以取得不動產物權(地上權)。
大陸地區人民來台繼承遺產除了應注意遺產繼承線額外,實務上最容易出問題的在於相關文件的準備,與一般台灣繼承人不同,大陸地區繼承人一定要向法院用書面進行繼承的意思表示,同時要準備經大陸地區公證處核發、並經台灣海基會驗證之親屬關係公證書。台灣與大陸由於關係特殊,台灣政府對於大陸人民的限制本來就比較多,加之兩岸間的繼承規定又不完全相同,如果親屬當中有陸籍人士,相關的傳承規劃必須要及早開始準備。