金融科普-三大金融中心(OBU, OIU, OSU)介紹
- 2026-11-18
- 其他財經
- 謝宗翰


 文章分類最新文章
2026-11-18
2026-11-14
2026-11-12
熱門點閱


金融科普-三大金融中心(OBU, OIU, OSU)介紹
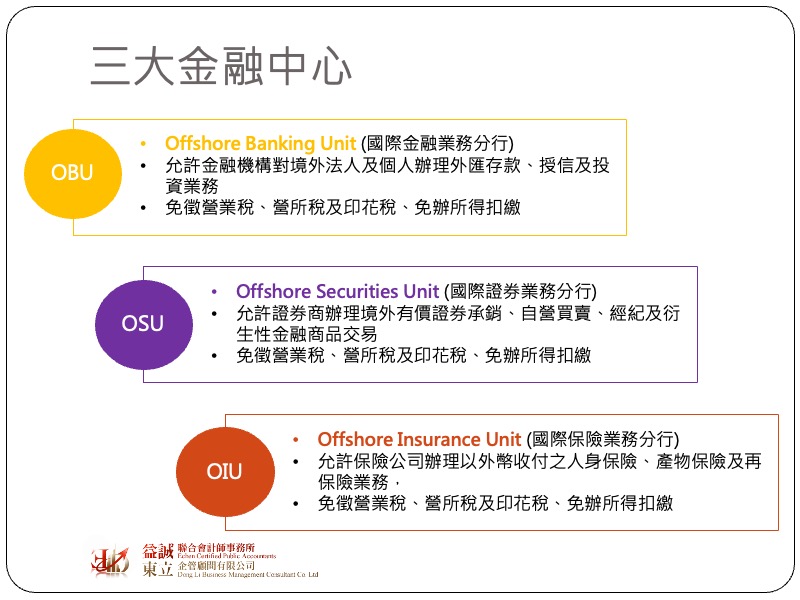
讀者們很常在財經雜誌上聽到「三大金融中心」,而政府也會定期公布「三大金融中心」的營運數字,這三大金融中心並非一般人所認知的紐約、倫敦及香港,而是金管會核准台灣境內金融機構能夠從事與國際金融有關的三個業務內容,其分別是國際金融業務分行(OBU)、國際保險業務分公司(OIU)及國際證券業分公司(OSU),業界常簡稱為「3O」。
當初會設立這樣的業務劃分是因為台灣仍屬外匯管制國家,但1980年代開始鄰近的香港及新加坡積極發展離岸金融,當時台灣也開始想要發展亞太金融中心,於是政府就思考如何在不干擾境內既有金融生態的情況下發展國際金融業務,於是遂採取「境內關外」的方式來運作。簡單來說就是實體金融據點雖然在台灣,但金融機構的業務區分成境內與境外兩部分,「3O」所代表的國際金融業務享有較低度的管制,而境內業務則按照既有的法令措施運作。
以下為「3O」的業務介紹:
從概念上來說OBU是銀行,OSU是券商,OIU則是保險公司,而為了提升本國金融機構發展離岸金融的國際競爭力,「3O」業務都享有免徵營業稅、營所稅及印花稅的優惠,非居住者投資於「3O」之所得無需辦理所得就源扣繳。
大部分讀者比較熟悉的是OBU業務,其實OBU的功能與我們日常生活使用的境內金融帳戶(Domestic Business Unit, DBU)基本上相同,差別在於在OBU開戶僅限於境外法人或個人,且交易幣別限於外幣,但因為是歸屬境外帳戶央行外匯管制較低,資金運用的自由度較高。然而台灣企業如果想要開OBU帳戶就必須要透過外資的身分來進行,所以實務最低成本的做法,就是在境外低稅負地區設立一間紙上公司來運作,這種公司就是俗稱的「OBU公司」。目前金融業整體「3O」業務的獲利,OBU的比重約占99%,其次是OSU,最少的則是OIU。
雖然法令設計上允許OSU及OIU能夠更自由地開發商品,且採事後備查制,但因為服務對象僅限於外資企業、個人或境內專業投資人(證券業務),且由於台灣市場規模較小,券商及保險公司所自行設計的產品,其競爭力與國際仍有差距,導致OSU及OIU的業務發展一直沒有很出色。近來政府為了發展「亞洲金融資產管理中心」,開放OSU客戶可用美股、美國ETF、美債、及美元、歐元、日圓、英鎊、澳幣、港幣等六種外幣進行擔保借款;而OIU則是開放引進國外熱銷的「指數型萬能壽險(IUL)」產品。
經過幾十年的發展,台灣「3O」業務的量能還是與香港及新加坡有很大的差距,雖然近來金管會積極透過亞洲資產管理中心將「3O」業務整合成境外資產管理中心(OAUM),但過去很多台灣企業或高資產族群會利用OBU離岸金融低監管、免受外匯管制的特性,把資金配置在這些帳戶來進行避稅,然而這些OBU帳戶實際上都還是在本國金融機構下面,原則上台灣的主管機關要查也都查得到,過去是基於產業發展的原因而不去管這塊,但近來受到國際反洗錢及反避稅倡議的影響,未來的稅務不確定性正在快速上升,這種未知其實也會影響整個亞資中心的發展。