2026年產業創新條例最新修法
- 2026-09-19
- 企業稅務類
- 謝宗翰


 文章分類最新文章
2026-09-19
2026-09-13
2026-09-10
熱門點閱


2026年產業創新條例最新修法
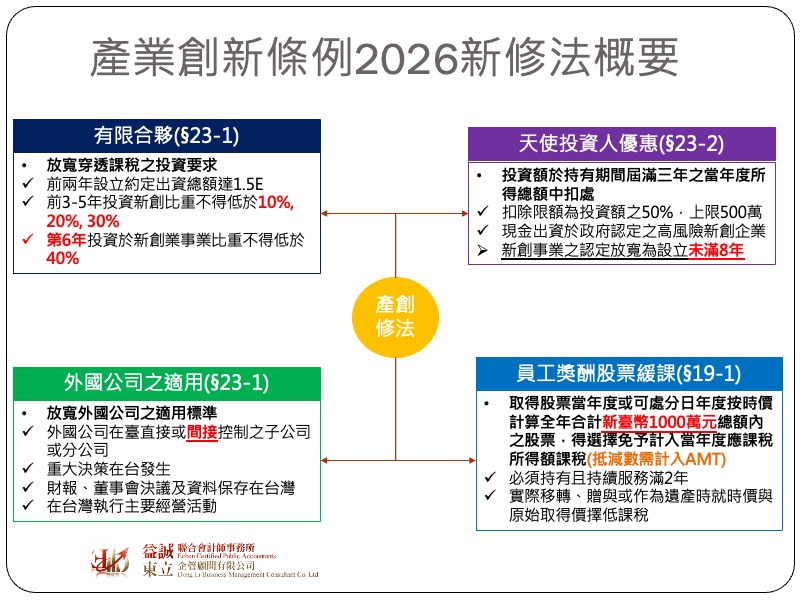
立法院在2026年8月27日三讀通過產業創新條例部分條文修正案,這次的修法除了擴大員工入股獎酬的緩課範圍,其餘主要是在租稅適用條件上予以放寬,就整體來說,並沒有明顯增加稅務減免的實質效果,但業界普遍認為經濟部確實有將實務運作層面列入考量,因此外界對於修法仍抱持肯定的立場,本文將簡要說明此次修法重點。
有限合夥組織本身具有獨立的法人身分,對於不參與實際營運的投資人來說,可以有限合夥人的身分參與投資,僅就出資部分負擔清償責任,同時有限合夥創業投資組織在符合產創條例規定的情況下可採穿透式(pass-through)課稅,可免去20%的營利事業所得稅。要符合該稅務優惠,該有限合夥組織設立當年度終了及第二年度年度終了,約定出資總額須達新台幣1.5億元,之後3-5年實際投資於境內高風險新創事業之比例不得低於實收出資總額之50%。此次修法,考量到新創事業的發展特性,將後續各年投資比例要求降為10%,20%,30%,同時新增第6年40%之門檻。
依據產創條例之規定,有限合夥所投資之境內高風險新創事業除本國公司外,尚包括實際營運地點在我國境內的外國公司,所謂實際營運地點在境內係指,該公司符合以下條件:
過去要求有限合夥所投資之該類外國公司,必須在我國境內直接設立子公司或分公司,新法則放寬為在我國境內設立直接或間接控制之子公司或分公司。
為獎勵個人投資高風險新創事業,產創條例訂有俗稱「天使投資人條款」的稅務減免優惠。依據產創條例§23-2之規定,個人以現金投資境內高風險新創事業,在投資額50%範圍內,對同一公司當年度投資金額達新臺幣50萬元,並取得該公司之新發行股份,持有期間達三年者,得就投資金額百分之50限度內(最高上限500萬),自持有期間屆滿三年之當年度個人綜合所得總額中減除。過去這類型的新創公司限定必須在投資發生當下五年內所設立的新公司,此次修法則進一步放寬至八年。
新創事業由於初期現金及資源有限,過去習慣用配發股票的方式作為獎勵員工的手段,讓員工福利與公司獲利綁在一起,增加員工的工作動機。然而多數新創公司初期的股票都沒有太高的價值,但依據所得稅法之課稅原則,員工取得股票當下就視為所得實現必須課稅,等於錢還沒賺到就要先繳稅,為了降低這種不合理性,產創條例§19-1原先規定,公司發給員工之股票,只要員工持有並連續任職滿2年,在新台幣500萬元內可選擇申請股票緩課,也就是取得股票當下不課稅,等到實際移轉、贈與或作為遺產時就時價與原始取得價擇低課稅。此次修法,將緩課的金額擴大至新台幣1000萬元,並自2027年1月1日起適用。
雖然此次修法放寬了許多租稅優惠的適用規定,然而在天使投資人條款部分仍未解決長久以來為人所詬病的扣抵限制實為可惜。產創條例§23-2的稅務獎勵措施是採取所得額扣除的方式進行,而非比照早期促進產業升級條例時,以投資額直接扣抵稅額,稅賦減免的效果相對有限,除此之外僅限投資滿三年的當年度要進行抵扣,未使用完畢的部分也無法carry forward,換言之如果投資人第三年的所得剛好不多,這些租稅優惠形同浪費,因此天使投資人務必注意投資抵減的期限,除此之外,若有使用投資額抵減年度所得,則當年度在計算基本稅額(AMT)時需將抵減之所得重新計入個人基本所得額當中,這是申報實務上容易忽略的部分。