海外資金匯回的查核邏輯
- 2026-09-20
- 個人稅務
- 謝宗翰


 文章分類最新文章
2026-09-20
2026-09-19
2026-09-13
熱門點閱


海外資金匯回的查核邏輯
在大繼承時代下,跨境資產如何移動已成為傳承與節稅的重要考量因素,過去許多高資產族群習慣將資產配置在海外以規避母國高昂的稅負,但隨著年紀增長,長年累積在海外的資金要如何匯回就變成一個頭痛的問題,坊間確實有許多不同的解決方案,但今天這篇文章主要是幫助讀者從查帳者的視角來看海外資金匯回的查核邏輯。
在開始進入正題前,我們要先幫讀者建立一個基本的會計邏輯,那就是「淨資產的增加只能靠自己賺或別人給」,用更白話的方式來說,一個人的資產一定是來靠自己賺的或是別人給的,而自己賺的會產生所得稅;別人給的則會衍生遺贈稅,或許有些人會說,資產增加也可能是去借來的,話是沒錯,但既然用借的,就代表必須額外承擔同樣數額的債務,因此淨資產實際上不會改變,依循這個邏輯我們可以發現,國稅局在查稅,只要從一個人的淨資產變化程度就可以推估他所得變動的情形,這種查核方式稱為「淨值調查法」。過去由於金融帳戶資訊的取得有難度,因此淨值調查法通常僅作為輔助手段,但隨著FBAR, CRS, CFC等制度的上路,各國稅局要掌握資產資訊的管道大幅增加,因此「淨值調查法」未來會逐漸成為查核主流。
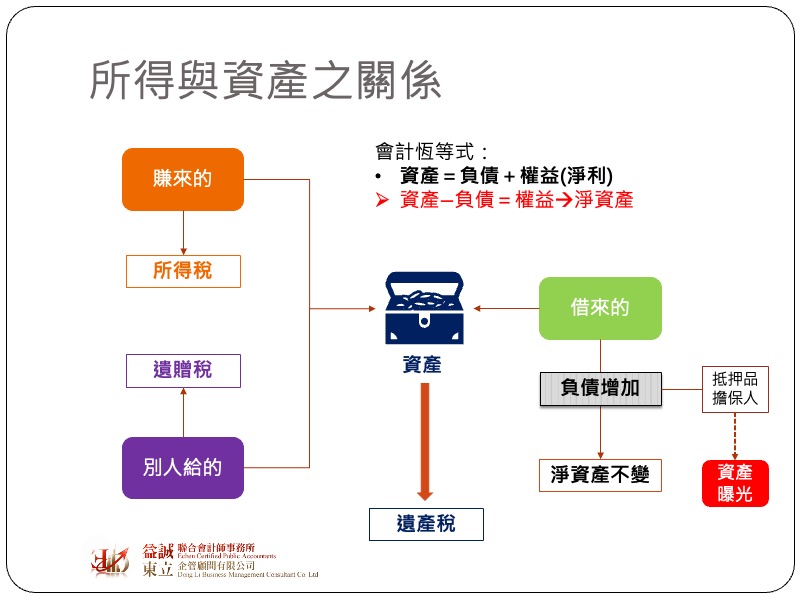
台灣自2010年正式將個人海外所得列入AMT當中,但這麼多年過去為什麼仍不見台灣國稅局廣泛追查海外所得?原因在於台灣國稅局實務上無法掌握納稅義務人的海外資產資訊,不過因為台灣是屬於外匯管制的國家,每一筆匯入匯出的資金都必須受到中央銀行監管,而央行的外匯資料又會自動通報給國稅局,因此海外資金往往會在進入國門的那一刻被國稅局發現,所以稅局其實不太需要主動去查每個年度在海外發生的所得,只需要採取「守株待兔」的方式,等著納稅義務人自己把錢匯回來就可以了!
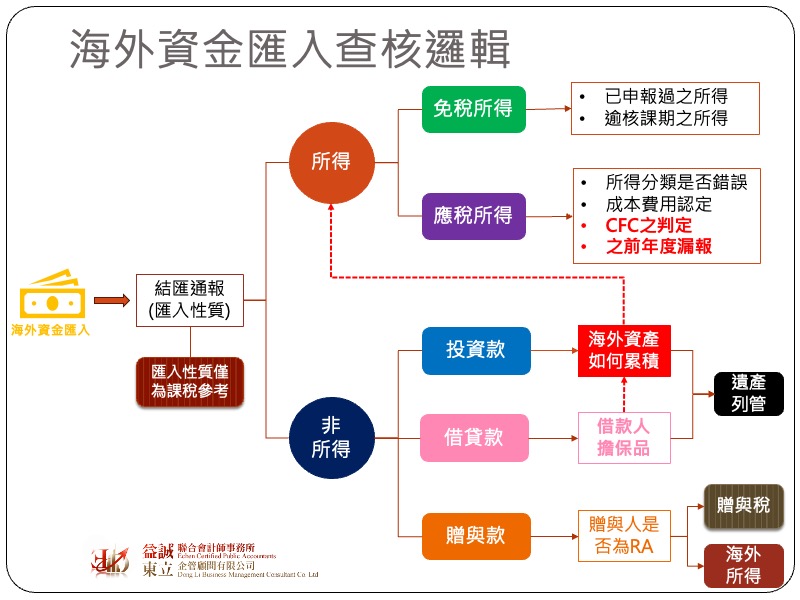
有做過外匯交易的讀者都知道,每次結匯都必須要向銀行填報結匯性質,這種通報單上有相當多的匯款屬性,其中約有一半以上是具有所得性質的類別,坊間有些人會說這張通報單不能亂寫,如果不要被國稅局找麻煩,性質一定不能選有所得收入性質的項目。這句話只對了一半,結匯性質確實很重要,但那是央行要統計匯入性質的依據,但對國稅局來說上面所填報的性質都只是輔助參考,換言之,一筆匯入款上面注記是「340國外融資」,國稅局並不會因此就認定這是一個借款,還是要進行實質查核才能確定。
境外資金匯回就稅務端來說可分成所得類及非所得類兩種,所得可再區分成免稅所得及應稅所得兩種。免稅所得規範在所得稅法第四條,而這類的所得又專指中華民國來源所得,換言之發生在海外的所得並無所得稅法第四條之適用,這也是為什麼境外保單的保險給付無法免稅的原因。那境外資金匯回時所謂的「免稅所得」又是什麼呢?這類的所得是指已經逾核課期或是之前年度已經課過稅的所得,例如:發生在2015年的所得於2026年匯回,又或是已經列報在2024年的所得,於2026年才實際匯回。至於應稅所得,顧名思義就是當年度需要課稅的所得,面對這類的所得,國稅局的查核重心會專注在以下幾個面向:
海外資金匯回非所得類可分成三大類,分別是投資款、借貸款及贈與款。近年來很多金融從業人員為了幫助客戶在不繳稅的情況下把資金從海外移回,想出很多種方案,實務上最常見的就是這筆匯入款是透過是資金借貸或投資返還,然而這兩種方式常常經不起「淨值調查法」的考驗。
有些人會將個人的海外資產抵押給金融機構,用借貸的方式把錢匯回,但問題來了,這個抵押品是誰的?如果抵押品本身就是屬於納稅義務人的,那國稅局會進一步問,為什麼在海外有這麼多資產?這些資產是如何累積的?如果是賺來的,之前年度是否有申報過海外所得?如果抵押品不是本人的,而是自已的海外公司,那該公司是否屬於CFC?如果資產是屬於其他親屬的,如果該名親屬也是台灣人,等於將其他人的海外資產曝光給國稅局,未來人過世的時候可能會有遺產稅的問題。
如果要主張是早年投資款的返回,那國稅局則會進一步要求納稅義務人舉證原始的投資紀錄,幾年前台北國稅局曾發生一個真實案例,某位企業主自OBU帳戶匯回若干大額資金,並主張該筆款項是境外公司減資所退還的股款,但國稅局要求納稅義務人證明早年確實有資金投入這間境外公司,納稅義務人卻無法舉證,最後這筆借貸款還是被認定是漏報海外所得。
如果主張這筆匯入款是贈與呢?雖然依照遺產及贈與稅法之規定,非中華民國境內經常居住者僅就中華民國境內資產課徵贈與稅及遺產稅,所以外國人對中華民國稅務居民的海外贈與其實不會有贈與稅的問題,但在這種情況下,收到這筆海外贈與的中華民國稅務居民必須要列報海外所得。
隨著高齡化時代的來臨,越來越多早年在海外打拼的雙重國籍人士選擇回台灣退休養老,然而大半輩子累積的財富都在海外,很多人聽從保險公司或銀行的做法,透過「外保內貸」或直接在海外用保單借款的方式把錢匯回台灣,表面上看起來這筆匯入款都不是所得收入,但卻忘記抵押品本身其實已經向國稅局透露海外資產存在的信息,姑且不論國稅局是否會去追查之前年度漏報的海外所得,這些海外資產的曝光都會增加日後納稅義務人過世後的遺產稅風險,所以在跨境資產移動的議題上,如果只從單一稅法節點來切入,可能會發現今天省了一些稅,日後卻要補更多稅,當然實務上也並非完全沒有解方,只是這些方法往往需要有特定條件來配合,因為涉及個案狀況無法一體適用,所以就不在公開文章上進行闡述了。