透過第三地赴美投資的稅務風險
- 2026-09-26
- 美國稅務
- 謝宗翰


 文章分類最新文章
2026-09-26
2026-09-20
2026-09-19
熱門點閱


透過第三地赴美投資的稅務風險
近年來赴美投資蔚為熱潮,除了跟隨台積電一起赴美設廠的供應鏈廠商之外,也有許多人是看好美國的AI新創事業或是基於傳承目標而將資產移轉到美國。如果單純只是從台灣將資金移轉到美國,個人方面的投資基本上不會有太多的管制;如果是企業,則需注意如果投資金額在NTD 15億元以內,需在投資完成後6個月內向經濟部投審司報備,但如果投資金額超過NTD 15億元則需先取得投資許可才能進行投資。不過由於台灣許多高資產族群長年將資金放在OBU帳戶,所以近年來也看到許多赴美投資的案例是直接以境外公司的名義來進行,本篇文章將簡要說明透過第三地赴美投資需注意的稅務細節及風險。
一、境外投資公司赴美的CFC風險
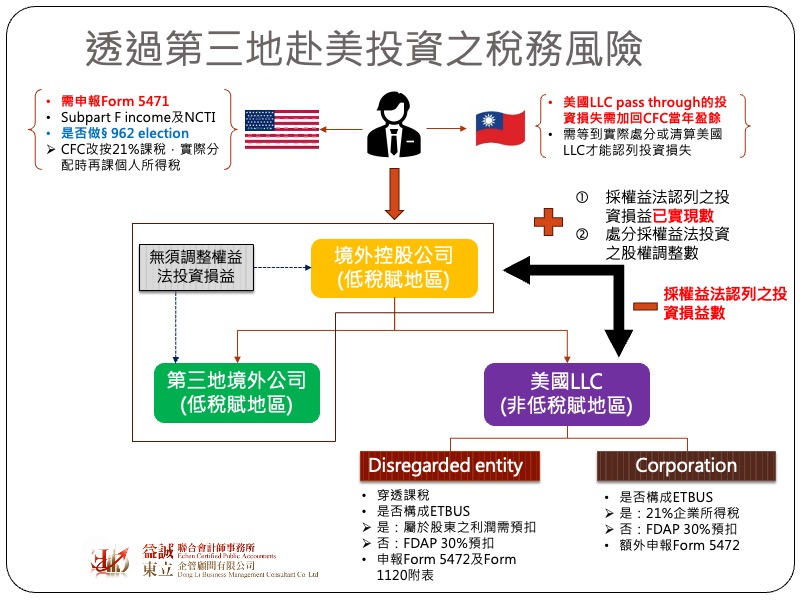
一般情況下會透過第三地赴美投資,除了想隱藏最終投資者的稅務身份外,多半是因為資金本身就在境外公司名下,所以只能以境外公司的名義來投資,然而這間境外公司(設立於低稅負區且符合控制條件)無論是從美國稅法或台灣稅法的角度來看都有很高的機會構成「受控制外國公司(CFC)」,就台灣稅法來說,只要這間CFC當年盈餘超過NTD 700萬,CFC當年度的盈餘就必須按照持股比例計入股東個人名下(視為海外所得)。很多高資產族群的境外公司都是投資控股性質,大部分的資產都放在股票、債券等會產生被動收入的資產上,然後再用這些投資收益去投資美國的新創事業,很多人以為美國並不是低稅負地區,所以用境外公司轉投資美國很安全,但這是一個常見的錯誤迷思,因為台美兩地稅法所認定的CFC,都是以稅務居民直接持有的第一層外國公司來作為判斷,因此即便美國並非低稅負地區,但透過第三地公司持有,這間第三地境外公司仍會構成CFC。
雖然CFC之當年度盈餘是以該公司的財報數為主,但在台灣端的規定中,依據「個人計算受控外國企業所得適用辦法」及「營利事業計算受控外國企業所得適用辦法」,CFC當年度的課稅盈餘必須要對源自「非」低稅賦區的投資收益進行調整,凡是依照權益法所認列的非低稅負區投資損益必須要減除,只有在該投資損益已實現時才能計入CFC盈餘中,而所謂的「已實現」是指該盈餘以股利形式配回或是公司清算、減資彌補虧損才算數。這個調整規定一般人常會忽略,但對於投資諸如美國這種低稅負區來說卻很重要,這是因為如果投資的是一間美國新創企業,可能該開始營運時都在燒錢虧損,但依照權益法所認列回來的投資損失在計算台灣CFC盈餘時通通都不能算,這就可能會造成實際上沒賺錢卻要在稅務上繳很多稅的情況。
二、LLC的稅務陷阱
除此之外,台灣人赴美投資很喜歡成立LLC,這是一種簡單又有彈性的商業組織,雖然LLC本質上是一個一間有限責任企業,但在美國稅法課稅原則上將其推定為合夥企業或是disregarded entity,在這種情況下LLC是採取穿透(pass-through)課稅,也就是當年盈餘或損失會直接歸屬到上層member身上,也就是說無論境外控股公司持有這間LLC多少比例,都必須如同權益法一樣依照權益比例認列當年度投資損益。然而要特別注意的是,在台灣稅法架構下,被投資公司必須辦理「減資彌補虧損」或「公司清算」才能將投資損失視為「已實現」,但因為LLC在美國是採穿透課稅,所以一般情況下不需要像C-corp一樣辦理「減資彌補虧損」,也就是說依照台灣稅法的規定,LLC的投資損失很難去沖抵CFC的年度盈餘。
三、LLC 投資美股與不動產的扣繳實務
透過第三地赴美投資另外需考量是這間LLC在美的業務性質是什麼?如果被認定是ETBUS(在美國從事商業及貿易),則是按照一般美國企業的方式課稅,如果該LLC採取穿透方式課稅,代表ECI的所得會歸屬到外國股東身上,如果 該LLC 為 multi-member LLC 且採 partnership 課稅,當 LLC 從事美國貿易或商業活動並產生 ECI 時,除 partnership 本身的 Form 1065 申報外,對於分配予外國法人的 ECI,通常還涉及 IRC §1446(a) 的 partnership withholding;外國法人適用的扣繳率目前為 21%。如果是single-member,則由該外國法人股東自行申報1120-F。若 LLC 選擇按 C-corp 課稅,ECI 原則上由美國公司按 21% 聯邦公司所得稅率課稅;日後將稅後盈餘以股利分配予外國法人股東時,原則上另涉及 30% 的美國預扣稅。
也有許多台灣人會選擇用LLC的方式單純投資美股進行金融操作,這種情況下LLC通常不會被視為ETBUS,因此交易股票所產生的資本利得不課徵所得稅,但利息、股息等收入則會面臨30%的稅額扣繳,如果是交易不動產,還會面臨FIRPTA 15%的稅額預扣,而且這個預扣是依照「總價」而非淨利來計算,雖然預扣的稅金可在隔年報稅時申請退回,但還是會有資金卡住的問題,如果想避免這個問題,需要於過戶前先行填報Form 8288-B申請「預扣繳減免證書(Withholding Certificate)」來降低扣繳稅額,此時原本依照總價扣繳15%的稅金還是會先扣在託管機構,等到IRS核准扣繳減免申請後就可以退還。
此外,若 LLC 的聯邦所得稅分類為 foreign-owned U.S. disregarded entity,則即使該 LLC 本身沒有獨立的所得稅申報義務,仍可能因美國稅法第6038A條規定而須提交 pro forma Form 1120 及 Form 5472;若 LLC 選擇或被分類為 corporation,則在符合 25% foreign-owned U.S. corporation 及 reportable transaction 等條件下,也可能產生 Form 5472 申報義務,若漏報Form 5472將直接面臨最低USD 25,000的罰金。
四、美籍身分者的雙重課稅與合規成本
最後要提醒的是如果這個台灣稅務居民本身也有美籍身份,由於台美兩地稅法對於CFC的認定條件相當類似,因此這間第三地境外控股公司有可能會構成雙重CFC(既是台灣CFC也是美國CFC),不單面臨台灣CFC的課稅規定,在美國端也會面臨subpart F income及NCTI的問題,同時在報稅時也需額外填報Form 5471。實務上也看過有不少人是用台灣境內的家族控股公司透過第三地轉投資美國,但這種架構還是可能會讓台灣境內家族控股公司變成美國CFC(如果股東有美籍身份),雖然美國稅法§ 954(a)(2)將發生在同一國家內的銷貨收入排除在subpart F income之外(Same-Country Exception),但FPHCI(外國個人控股公司)的收入卻未排除,加之OBBB法案上路後大部分並未計入subpart F income的CFC所得都會被重新納入NCTI,所以美籍人士在海外投資事業的所得很大程度上都逃不過被美國政府課稅,換言之現在透過第三地迂迴投資,實務運作上的法遵成本及跨境摩擦成本已經越來越高了。