兩套帳下的財稅風險
- 2026-10-02
- 企業稅務類
- 謝宗翰


 文章分類最新文章
2026-10-02
2026-09-26
2026-09-20
熱門點閱


兩套帳下的財稅風險
日前台中知名蛋捲店驚爆透過書審制度漏洞逃漏巨額稅捐而遭到檢察官起訴,這個新聞又再度讓外界開始討論起是否應該要廢除「書審制度」。今天這篇文章將簡要說明國稅局如何查核「書審制度」、企業可能面臨的財稅風險,以及實務處理上採行「書審制」的企業主要如何自保。
「書審制」是否可能取消?
在申報實務中,書審申報是依照「推計課稅」方式來計稅,也就是由稅捐機關依照預先公告的計算公式按照客觀調查的課稅資料逕行核定納稅義務人的所得,這種制度下所計算出來的課稅所得額並非納稅義務人的實際所得,因此本質上並不符合「量能課稅」的原則,因此通常作為課稅的次要手段。會出現「推計課稅」是因為真實所得應該只有納稅義務人最清楚,因此舉證責任應該在納稅義務人身上,但因為納稅義務人「無法」或「不願」負擔相對應的舉證責任,因此只能由國稅局逕行認定,因此「推計課稅」的本意是體恤納稅義務人無法負擔舉證責任,目前的「書審制」是按照營業收入對應到所屬業別的利潤率來計算所得,也就是說繳多少稅取決於收入有多少,而不問真實的利潤,因此又稱為「包稅制」。書審制會一直存在除了過去中小企業沒有足夠的會計能力處理查帳申報所需要的各式報表外,另一個重要原因是基於稽查成本的考量,由於國稅局的人力有限,沒有辦法逐一查核,因此只能採取「抓大放小」的方式將資源放在高風險或營業規模龐大的企業上,時至今日「擴大書審制」的申報件數早已達總申報件數的60%以上,但即便如此國稅局每年能夠消化的查帳案件仍相當有限,因此縱使有許多學者長期主張應該廢除跨大書審制,但就稽徵實務上來說幾乎不可能。
為什麼會有兩套帳
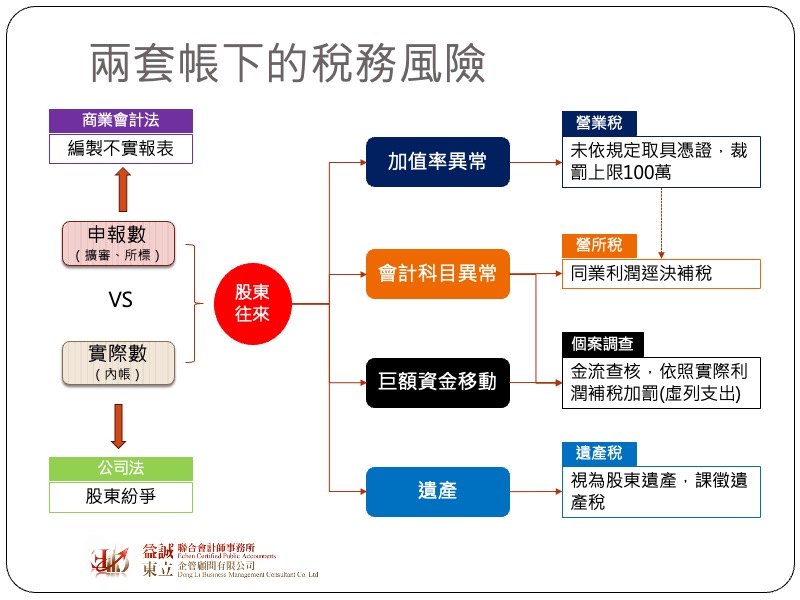
台灣中小企業長年流行「兩套帳」,而所謂的兩套帳其實就是「書審制」下的產物,由於稅法規定,要適用書審申報的前提是營利事業的帳載利潤必須「低」於書審規定的利潤率,然後再由納稅義務人「自行調整」到較高的書審利潤率繳稅,如果本來的帳載利潤就已經高於書審利潤,那就必須依照帳載利潤計稅。換言之為了符合書審的條件,企業會刻意把利潤做到比書審利潤率來得低,也就因此出現了申報利潤(外帳)與實際利潤(內帳)不一致的情況。由於財務報表必須借貸平衡,因此內外帳的差異終究會在資產負債表上出現,而這個科目通常會以「股東往來」的形式出現。
國稅局如何查帳
在財政學裡有一個相當重要的原則,稱為「收入費用衡平原則」,意思是某一個人的支出一定會是另一個人的收入,而這個恆平原則是國稅局在進行所得稅查核時的重要基石。由於每一筆費用都會有對應的憑證可以進行買方與賣方的鉤稽,如果只有單方面的支出,但卻找不到相對應的收入,那這筆支出很可能是假的。實務上國稅局主要是透過營業稅進銷項交查比對以及所得扣繳系統來檢視企業是否有虛列成本費用的情形,如果一間企業實際利潤高過書審率,卻仍採取書審方式申報,在國稅局歸戶清單中的成本費用金額往往會比營所稅上申報金額少,這類的案件就會變成優先列選的對象。
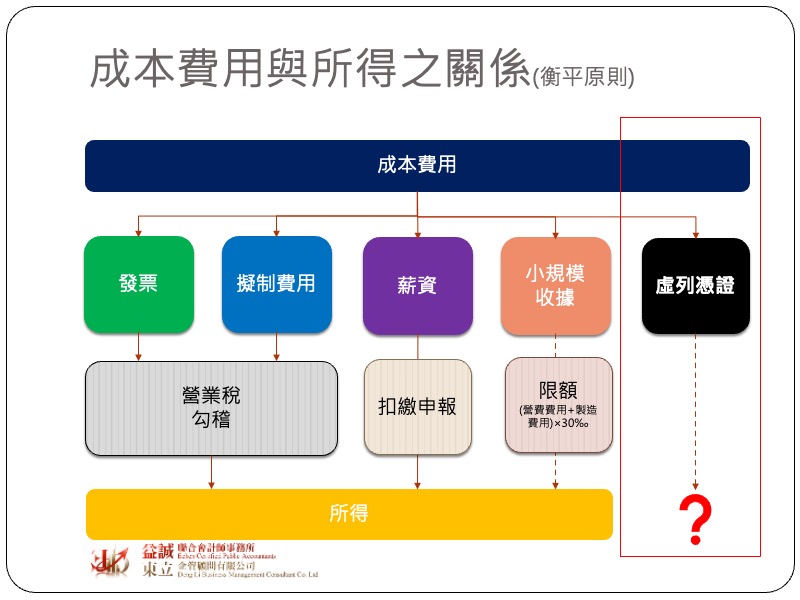
兩套帳下會面臨的財稅風險
中小企業如何自保
雖然「書審制度」就現實層面來說幾乎不可能取消,但隨著AI技術的快速演進,也幾乎可以確定國稅局的選案能力會越來越精準。寫到這邊要給讀者一個簡單的觀念,逃漏稅裁罰的標準主要是看納稅義務人是否有「虛報」成本費用或短報收入的情形,透過虛假交易或是憑空創造不實的憑證才會構成逃漏稅,換言之如果確實有支出事實,即便編不出成本報表,國稅局也只是按照同樣利潤標準要求補稅而不會有額外的裁罰,因此保存憑證及交易軌跡來證明自己確實有支出這筆費用是很重要的事情,過去很多納稅義務人總是以為「書審」就是不送帳、不查帳,所以拿不拿單據無所謂,甚至有人為了省5%的營業稅乾脆不拿發票,這種觀念在未來都相當危險。
最後要提醒讀者,很多人總是將兩套帳的風險放在稅務端,但因為國稅局沒有權力對納稅義務人進行帳務搜索,所以即便從各種查核方法都可以推論出納稅義務人短漏報多少所得,但大部分情況下,頂多是補稅加罰,交錢了事,直接面臨刑事責任的狀況算是很少見(國稅局其實也不喜歡把事情搞大),如果會面臨刑事責任多半是因為有檢調介入,透過搜索而直接掌握到逃漏稅的具體事證,而會衍生出這種情況很多時候是來自內部人的檢舉,所以兩套帳更大的問題其實是當股東分生糾紛時,帳務不透明或不一致可能會變成一個致命的把柄。