台美自用住宅購屋借款利息支出扣抵規定
- 2026-10-10
- 美國稅務
- 謝宗翰


 文章分類最新文章
2026-10-10
2026-10-02
2026-09-26
熱門點閱


台美自用住宅購屋借款利息支出扣抵規定
房貸支出是現代人的主要生活花費項目,由於每個人都需要住房,因此大部分國家都允許自用住宅的房貸利息支出可作為所得的扣除項目,今天這篇文章將簡要介紹台美兩地關於自用住宅利息的抵稅規定。
台美兩地在個人所得稅務申報上關於扣除額的部分都可分成「標準扣除額(Standard deduction)」及「列舉扣除額(Itemized deduction)」兩種,前者的扣除額金額是固定的,因此無需提供任何佐證資料;後者則是採取核實認列。台美兩地的自用住宅購屋借款利息都是屬於列舉扣除項目,換言之如果選擇了標準扣除,就不得再列報房貸利息支出。
美國房貸之適用範圍及條件
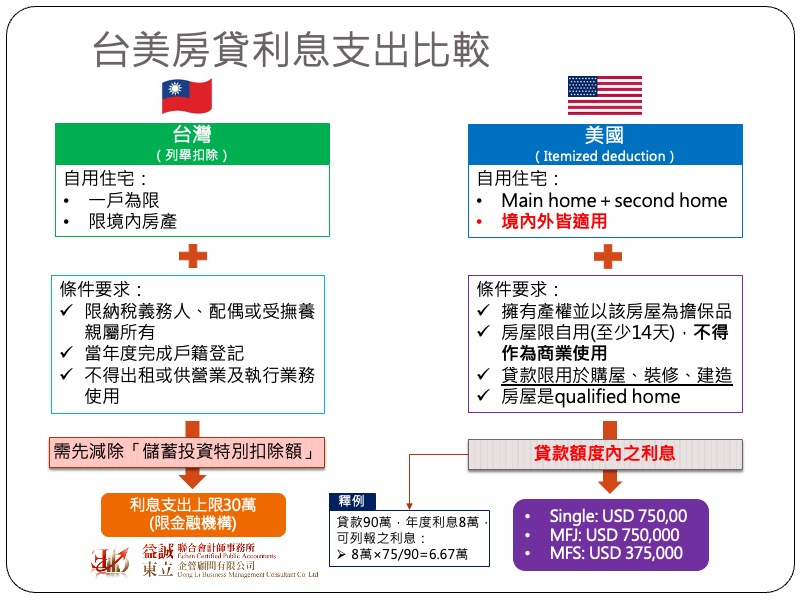
雖然台美兩地都限於自用住宅的房貸利息才能列舉,但在適用範圍上,美國的規定相對比較寬鬆,一個人當年度最多可以列報兩戶的自住房貸利息,又由於美國是全球課稅,所以自用住宅並不限於美國境內的房產,近年來有許多旅美華僑選擇回台置產退休,只要台灣這棟房子屬於自用,且名下房貸沒有超過兩棟,在申報美國所得稅時,台灣的房貸利息支出同樣可以作為列舉扣除項目。
美國對於房貸支出的要求條件如下:
美國房貸的限額是取決於貸款額度而非一個固定金額,在2017年以後,稅法允許納稅義務人列舉扣除房貸總額USD 750,000(MFS則為USD 375,000)的利息支出。要特別注意的是USD 750,000是貸款額度而非利息上限,舉例來說如果Tom當年度有90萬美元的平均房貸餘額,當年度總共繳了8萬美元的房貸利息,那當年度能夠列舉扣除的利息支出僅為6.67萬(8萬*75萬/90萬=6.67萬)。
由於台灣對於自用住宅的認定要求是必須要辦理戶籍登記,因此海外的房產無法作為自用住宅,相關的房貸利息支出自然不得作為列舉扣除額,且納稅義務人之房貸利息支出僅能列舉一戶。
台灣對於房貸利息支出的要求條件如下:
台灣房貸利息支出上限是每個申報戶新台幣30萬(無論貸款金額大小),且在列舉房貸利息之前,如果納稅義務人當年度有適用「儲蓄投資特別扣除額」,該部分必須先從這30萬當中扣除,舉例來說,某甲當年度符合自用住宅條件的房貸利息支出有28萬,於此同時,當年度也有利息收入13萬元。這13萬元未逾「儲蓄投資特別扣除額」上限,因此可全數從所得中扣除,但因為已經先使用儲蓄投資特別扣除額了,所以在計算房貸利息支出時,就必須要先扣除這13萬,換言之當年度僅能列舉15萬元(28萬-13萬)。
由於台灣對於自用住宅的認定長期以來都是綁定「戶籍登記」,因此外國人如果在台灣沒有戶籍就規定上來說是無法列舉購屋借款利息,但自2006年起財政部已放寬相關之規定(財政部台財稅字第09504507770號解釋令),允許當年度在台居留超過183天的外籍人士,如果所購買的房屋為居留證上的居住地址,該房貸利息同樣可作為列舉扣除額。
台美兩地對於購屋借款利息的用途都限定在購屋或房屋整修上,但由於房貸利息往往比信貸低,因此實務上很多人會將房貸作為一種理財手段,把貸出來的資金拿去投資或清償利率較高的貸款,這種操作其實都不符合購屋借款利息列舉扣除的規定。除此之外,台灣稅法亦規定購屋借款利息之列舉扣除僅限於境內合法之金融機構,也就是說私人貸款即便是用於購屋,相關的利息支出仍不得列舉扣除。最後相當重要的一點務必謹記,雖然美籍人士持有海外不動產無需就不動產本身辦理FBAR/FATCA之申報,但相關的金融帳戶仍在申報的範圍內,由於FBAR/FATCA是以「年度最高金額」來申報,因此房貸撥款後如果先進入個人金融帳戶,隔天再轉出付款,雖然這筆貸款只是短時間停留,但在申報年度最高金額時仍不能排除貸款的影響數。